
董事长刚完成1100万股44亿现金减持,后续就让上市公司掏10亿到20亿回购护盘,个人的10亿增持要等四个半月后才启动。
这套组合拳发生在2026年7月29日晚。 兆易创新连发5份公告,主角都是董事长朱一明。
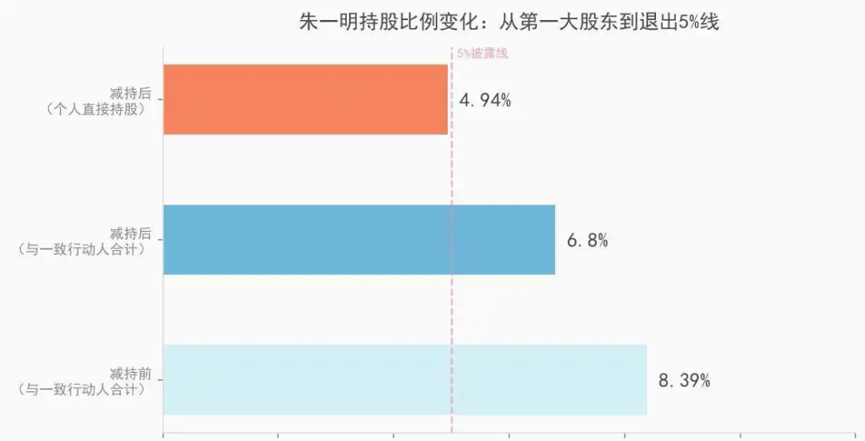
公告显示,朱一明在2026年5月6日到6月12日期间,通过集中竞价和大宗交易两种方式,合计减持兆易创新1111.06万股,占总股本1.58%,减持均价约396元,总金额近44亿元。
减持价格区间339.44元到538.90元。
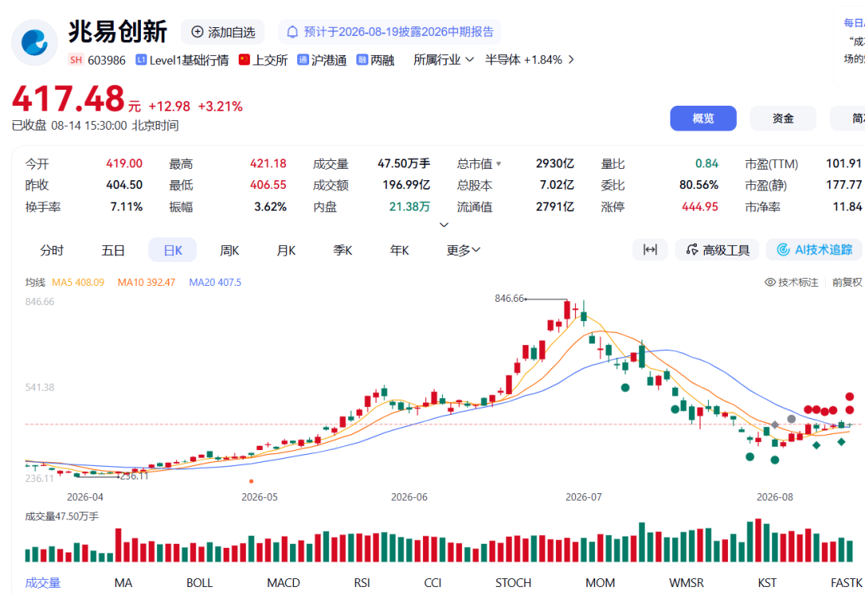
6月12日之后,没有再卖。 此时兆易创新股价还在历史高位区震荡,距离6月29日盘中创下的846.66元高点只剩半个月。
减持完成后,朱一明个人持股降到34647376股,比例4.94%——刚好跌破5%这条重要披露红线。 他与一致行动人香港赢富得有限公司合计持股47700876股,占总股本6.80%。
6月29日,兆易创新盘中触及846.66元,收盘价840元,市值逼近5940亿。
从这天开始,股价一路向南。
7月27日,长鑫科技在科创板上市,首日收盘49元,暴涨465.82%,市值3.28万亿元,登顶A股市值第一。
7月29日,兆易创新收盘364.03元,单日再跌6.81%,盘中最低351.57元。 从846.66元到364.03元,22个交易日内累计跌幅达57%,市值蒸发超过3300亿元。
当天兆易创新自己也发了股票交易异常波动公告:连续3个交易日收盘价跌幅偏离值累计超过20%。
7月29日晚,朱一明同步抛出了四份与自身直接相关的文件:
第一份·减持结果告知函:44亿减持正式落地,2026年6月12日后未再实施减持。
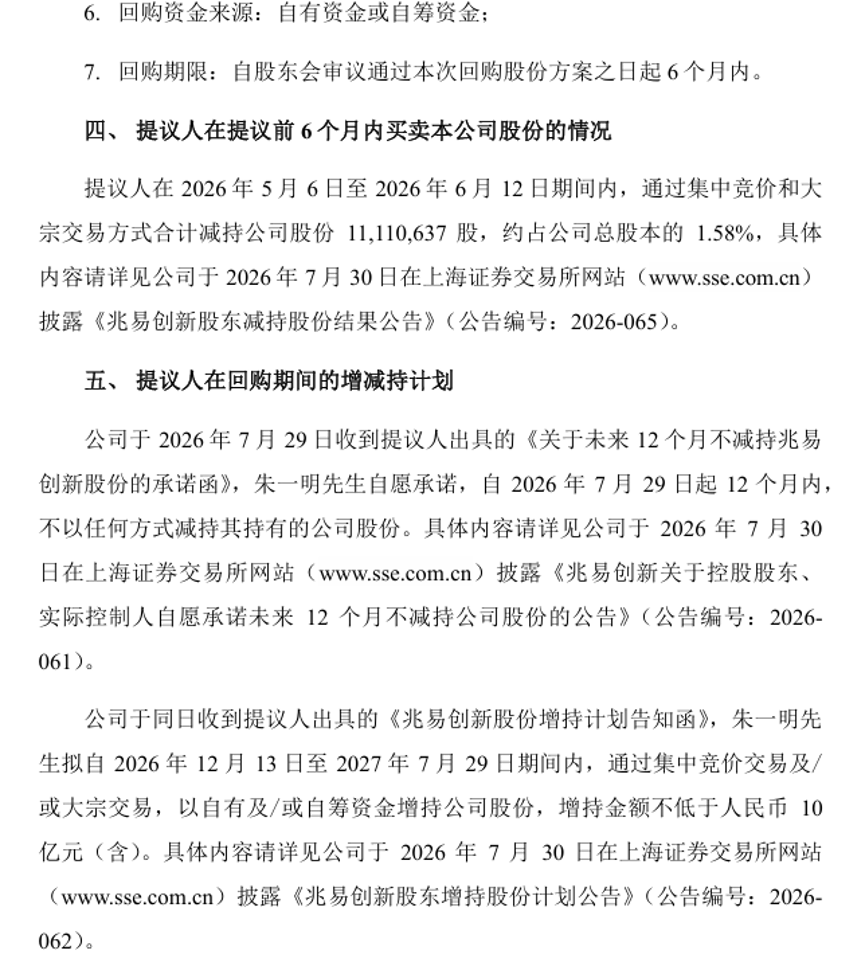
第二份·不减持承诺:自2026年7月29日起12个月内,不以任何方式减持公司股份。
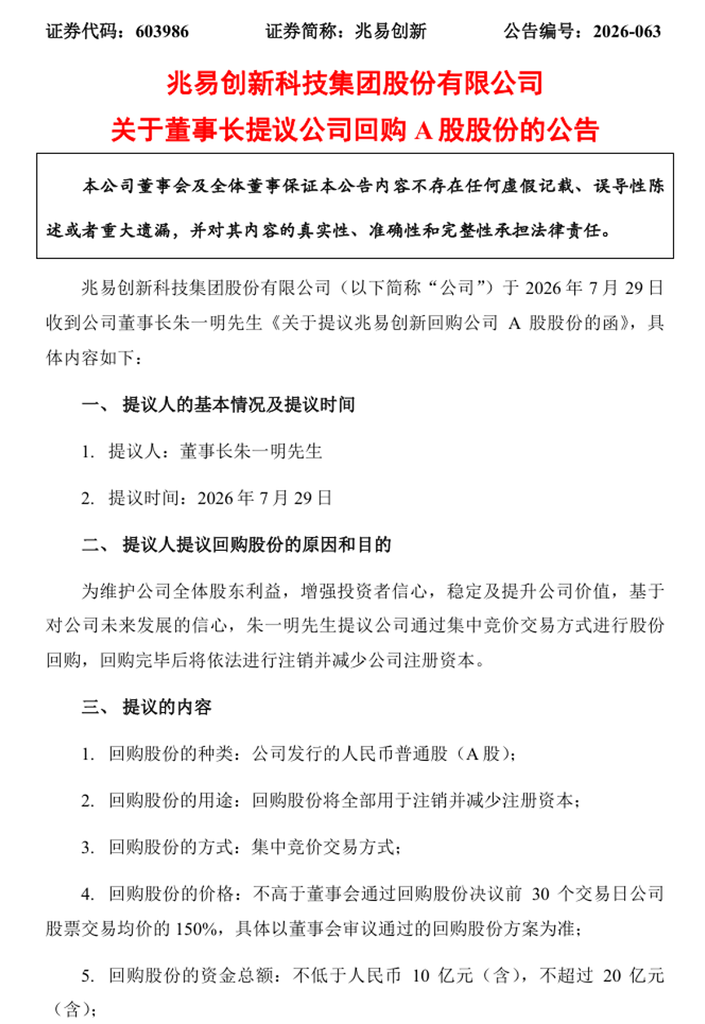
第三份·回购提议函:提议公司通过集中竞价交易回购A股股份,金额10亿到20亿元,回购后注销并减少注册资本。
第四份·增持计划告知函:朱一明拟自2026年12月13日至2027年7月29日期间,以自有及/或自筹资金增持公司股份,金额不低于10亿元。 本次增持不设价格区间。
把这几个时间点和数字摆在一起,反差就出来了。
个人 vs 公司。
44亿进了朱一明个人账户。 10亿到20亿回购,掏的是兆易创新上市公司的钱。 个人10亿增持,资金来源是”自有及/或自筹”。
44亿 vs 10亿。
个人减持落袋44亿,个人承诺增持不低于10亿。 金额上是4.4比1。
现在 vs 四个半月后。
回购提议是7月29日当晚立即抛出。 个人增持的起始日是2026年12月13日——距离6月12日减持结束日,恰好6个月零1天。
这个时间点卡得很准。 《证券法》规定,上市公司董事、监事、高级管理人员在6个月内买卖本公司股票构成短线交易。 6月12日减持结束,12月13日开始增持,刚好越过6个月限制。
合法,合规,但算盘声确实有点响。
公告原文写的是:”本次增持不设价格区间,将根据公司股票价格波动情况及资本市场整体趋势择机实施增持计划。 “
翻译一下:跌了可以买,不跌也可以不买。 价格合适当然买,价格不合适就不买。 10亿是下限,不是上限,但也没有强制必须花完的时间表。
相比之下,44亿减持是实打实落袋的。 回购10亿到20亿是要公司董事会审议通过后才实施的,且用的是公司的钱。
要理解这套操作,得看看朱一明的另一顶帽子。
他不只是兆易创新董事长、实控人,还是长鑫科技的董事长。
长鑫科技2016年成立,做的是DRAM研发设计制造一体化,2026年7月27日科创板上市,发行价8.66元,首日收盘49元,涨465.82%,市值3.28万亿,登顶A股。
按上市公告书,朱一明总计持有长鑫科技15.9亿股。 以7月27日收盘价49元计算,这部分持股市值约779.1亿元。 他还承诺将7.6亿股长鑫科技股份,在公司上市3年后10个自然年内,分配给长鑫科技员工用于激励。
也就是说,朱一明在兆易创新这边减持了44亿,在长鑫那边持股市值779亿。 两边加减,他的身家重心明显在向长鑫倾斜。
很多人忽略了一点:兆易创新自身的业绩是炸裂的。
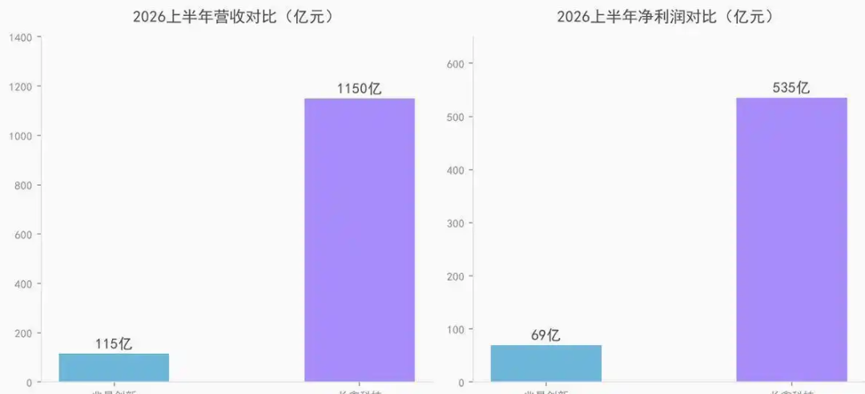
7月9日晚公司发布半年预增公告:预计2026年上半年归母净利润约69亿元,同比增长1099%;扣非净利润约48.5亿元,同比增长791%;营收约115亿元,同比增长177%。
但公司在预增公告里自己也提示了风险:存储芯片行业具有周期性波动特征,未来业绩可能受行业供需格局影响而下降;证券投资公允价值变动产生的损益影响非经常性损益,后续可能随公允价值变动而波动。
69亿净利润里,扣非是48.5亿。 剩下的约20.5亿来自非经常性损益,主要是证券投资的公允价值变动。
这部分利润不是主业挣的,是账面浮盈。 行业周期一拐头,浮盈随时可能变浮亏。
朱一明不是唯一在高位兑现的人。
7月20日晚,中国人寿披露旗下8个单一资管计划于7月8日卖出兆易创新约110.97万股,变现约6.82亿元,卖出均价611.46元到624.61元。
7月8日那个时间点,兆易创新刚从843元高点回落至600元附近。 中国人寿的减持均价相比846.66元高点有所折让,但比起7月29日364元的收盘价,依然卖了个好价钱。
当最了解公司运营状况的实控人,和最注重风控的险资都在选择离场,市场情绪的转变就有了清晰的注脚。
兆易创新这一年半涨近7倍,背后是市场把它当作”长鑫影子股”在炒——买兆易等于间接押注长鑫。
这个逻辑在长鑫上市之前是成立的。 长鑫没上市,资金想押注国产DRAM龙头,只能借道兆易创新。
7月27日长鑫自己上市了。 投资者可以直接买长鑫,通过兆易创新间接持有的稀缺性瞬间归零。
A股历史上这种剧本演过不止一次。 2007年中石油A股上市,此前爆炒的”中石油影子股”集体暴跌。 2018年宁德时代上市,锂电概念股也经历过估值回归。
正主登场之日,就是影子消散之时。
市场对此并不乐观。
钱江晚报援引东方财富数据指出,10亿元的增持、10亿至20亿元的回购,相对于兆易创新每天动辄两三百亿元的成交量来说仍是杯水车薪。
7月30日开盘,兆易创新股价小幅下跌。 市场用脚投了票。
回购注销确实能增厚每股收益,但10亿到20亿相对2555亿的总市值,比例不过0.4%到0.8%。 象征意义大于实际托底能力。
而朱一明个人的10亿增持,还要等四个半月,且不设价格区间。
朱一明减持是通过集中竞价和大宗交易两种方式完成的:集中竞价减持6900637股,大宗交易减持4210000股。
大宗交易可以在盘后以协商价格完成,不影响盘中股价。 这是实控人相对散户的优势之一——散户只有集中竞价一个通道,只能在盘中跟着K线走。
工具的不对称,是规则框架内的不对称。 合规,但客观存在。