

9月1日晚,芯原股份(688521.SH) 公告称,公司股东国家集成电路产业投资基金股份有限公司于2026年8月31日通过集中竞价方式减持49.47万股,持股比例由5.0941%降至5.0000%,不再是公司持股5%以上股东。本次权益变动为履行此前披露的减持计划,不触及要约收购,不会导致公司控股股东及实际控制人变化。
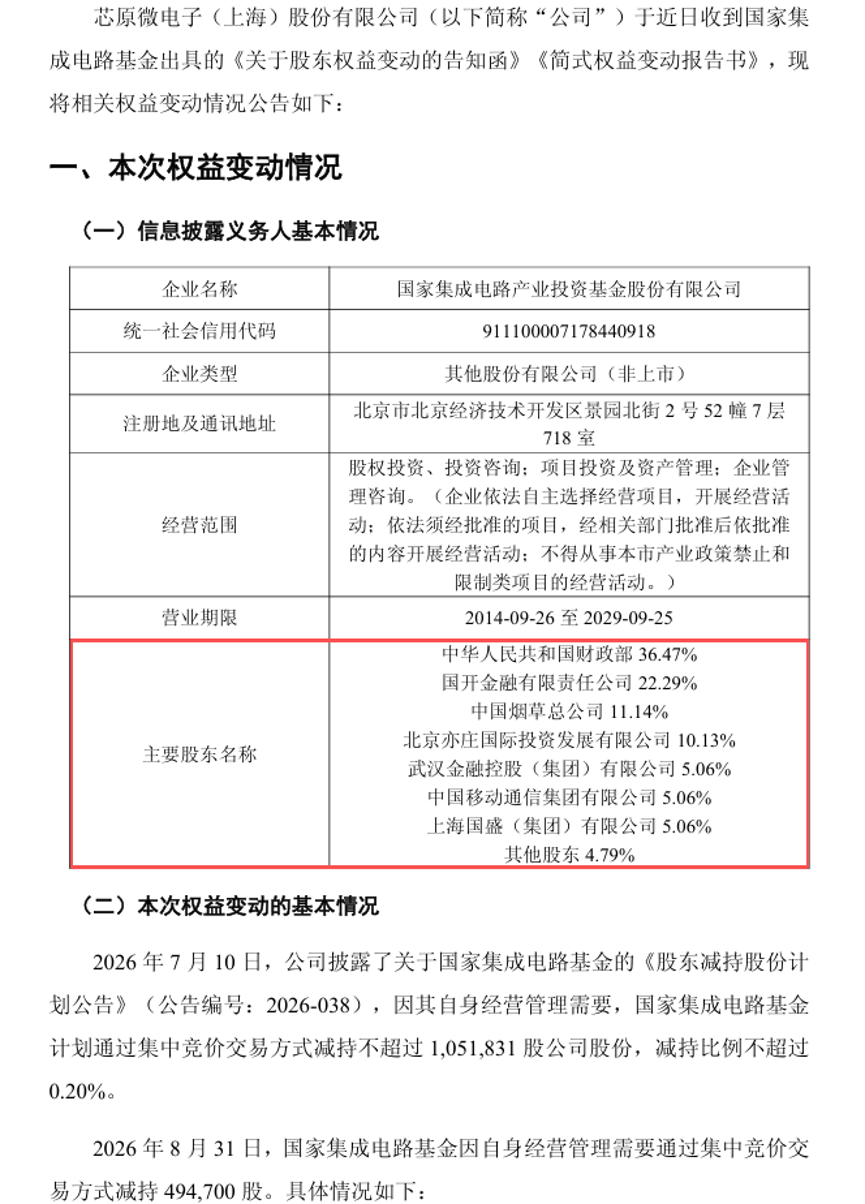
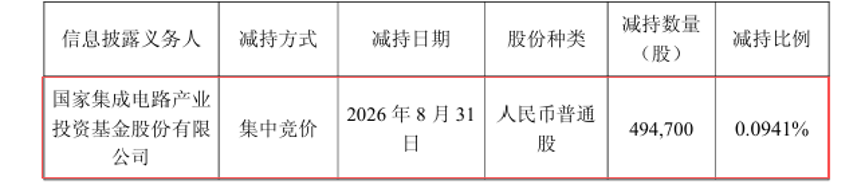
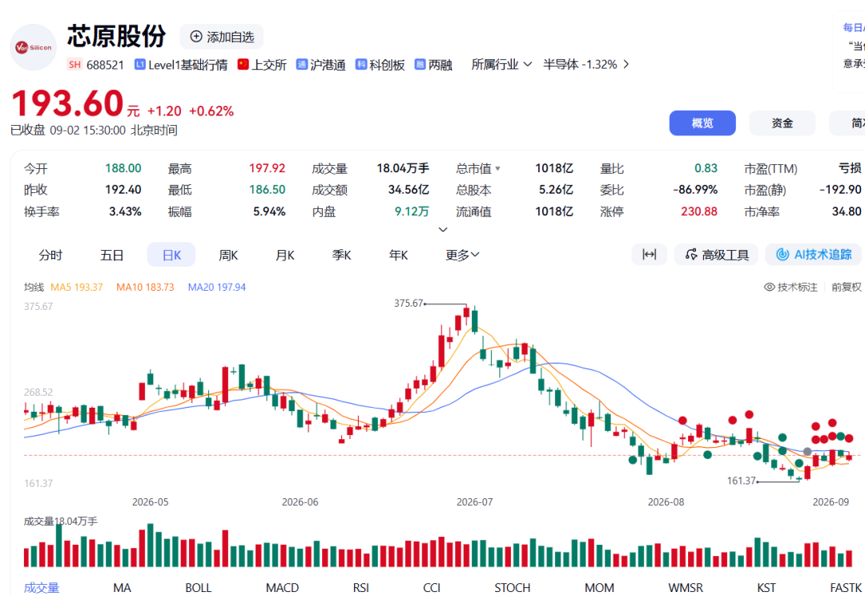
截至9月1日收盘,芯原股份跌近4%,市值超1000亿元,股价自今年来高点375.67元已经回撤46.85%,年初至今涨幅收窄到40%出头。一边是AI算力故事讲得飞起,一边是”国家队”在高位附近慢慢撤梯子,画面多少有点微妙。作为国内半导体产业的核心国家级投资平台,大基金的持仓变动向来被视为板块投资节奏的风向标。本次减持属于其正常的投资退出操作,并非针对个股基本面的负面判断,但短期仍可能对个股资金情绪形成一定扰动。大基金一期于2014年成立,15年生命周期里”投资期——回收期——延展期”各5年,现在就是回收期尾巴。2025年以来它已经对北方华创、通富微电、沪硅产业、安路科技、盛科通信、华大九天、德邦科技、燕东微、拓荆科技等一票龙头陆续动手,芯原只是名单里最新一个。一期回笼的钱,和二期(制造/存储/设备)、三期(3440亿注册资本,偏设备材料强链补链)形成”老钱退出、新钱进场”的循环。比如大基金三期载体华芯鼎新去收逐点半导体控制权,就是新钱在动。也就是说大基金不是不看好芯片,而是是把股份变现,去助攻新的卡脖子环节。
一、芯片金字塔顶端的“卖铲人”
中国台湾国研院数据显示,采用IP设计平台后,芯片材料与制造成本可降低30%,验证周期从数天至数周压缩至40分钟,整体研发时间缩短超过6个月。而且,随着制程从28nm、14nm、7nm演进至5nm、3nm,IP的战略价值愈发凸显。
芯原股份(688521)的商业模式被定义为“SiPaaS”(Silicon Platform as a Service),涵盖两大业务板块:芯片定制解决方案(含设计服务与量产服务)和半导体IP授权服务(含授权使用费与特许权使用费)。
2026年上半年,芯原股份IP授权服务实现收入3.49亿元,占当期总营收的18.73%。其中,IP授权使用费收入2.93亿元,同比增长4.32%;IP特许权使用费收入0.56亿元,同比增长10.85%。
半导体IP公司的盈利模式通常分为两类:
- 授权使用费(Licensing Fee):客户在芯片设计阶段一次性支付,获取IP的使用权限。
- 版税/特许权使用费(Royalty):客户采用该IP设计的芯片量产出货后,IP厂商按出货量抽取一定比例分成,通常在1%–2%之间,属于持续性、销量挂钩的收入。
IP无法独立运行,必须与特定晶圆厂的特定工艺绑定。同一IP在台积电5nm与三星4nm工艺下的布线和物理实现截然不同。一旦客户选用某家IP内核完成设计并量产,替换成本极高——换芯即意味着整个架构推倒重来。因此,IP授权业务的盈利模式极为优越,除前期研发成本外,后续授权的边际成本近乎为零。历史数据显示,该业务毛利率可达约90%,2026年上半年为77%,是公司盈利能力的关键支柱。其短板则在于当前收入规模尚有限。
芯原股份的一站式芯片定制服务细分为:
- 设计服务:2026年上半年收入3.50亿元,同比增幅50.73%,主要按客户需求完成芯片设计并交付设计成果。
- 量产服务:2026年上半年收入11.63亿元,同比暴增185.29%,占总营收比重升至62.39%,涵盖晶圆制造、封装、测试等环节,向客户交付成品芯片,成为营收增长的核心引擎。量产服务本质为“管理费”模式,由相对固定的量产管理团队支撑业务扩张,无需线性增员;但弱点在于受客户产品出货节奏影响较大,毛利率偏低,2026年上半年约为17.1%,以往年份通常亦不超过20%。
二、在手订单124亿元,预计2027年实现扭亏
芯原股份目前拥有六类处理器IP(GPU、NPU、VPU、DSP、ISP、显示处理IP)及超过1,700个数模混合IP、射频IP和接口IP。据灼识咨询统计,芯原股份IP总收入位居中国大陆第一、全球第八;IP授权收入排名全球第六。在前十大厂商中,芯原股份是唯一一家中国企业。
在先进制程领域,公司已积累多个5nm、4nm一站式服务项目的流片经验,并持续布局RISC-V开源指令集架构,与谷歌合作开发基于RISC-V的Coral NPU IP,面向AI眼镜、AI戒指等端侧设备。
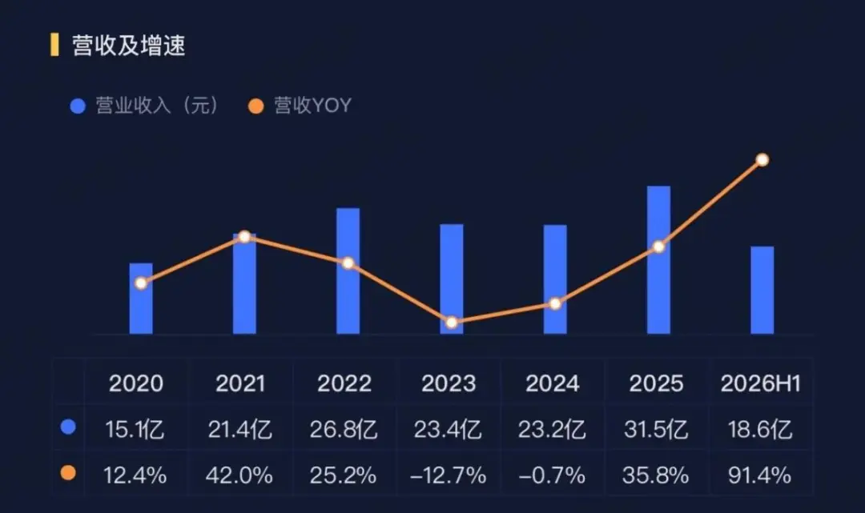
尽管营收整体呈增长态势,芯原股份尚未实现自我造血能力,持续处于亏损状态。2026年上半年,公司营业收入达18.6亿元,同比增长91.4%,但归母净利润亏损6.1亿元,亏损幅度同比扩大91.4%。
亏损扩大的背后,订单数据成为中报最大亮点:
- 在手订单:截至2026年6月末,总计124.49亿元,较一季度末的51.33亿元大幅提升142.52%,已连续11个季度保持高位。
- 量产订单:超过100亿元,占在手订单的80%以上。
- 订单结构:超过83%来自数据处理应用领域,主要系AI ASIC相关项目。
- 新签订单:2026年1月1日至8月17日期间,新签订单达151.42亿元,相当于2025年全年(59.60亿元)的254%。
- AI占比:AI算力相关订单占比高达90%,数据处理领域订单占比89%。
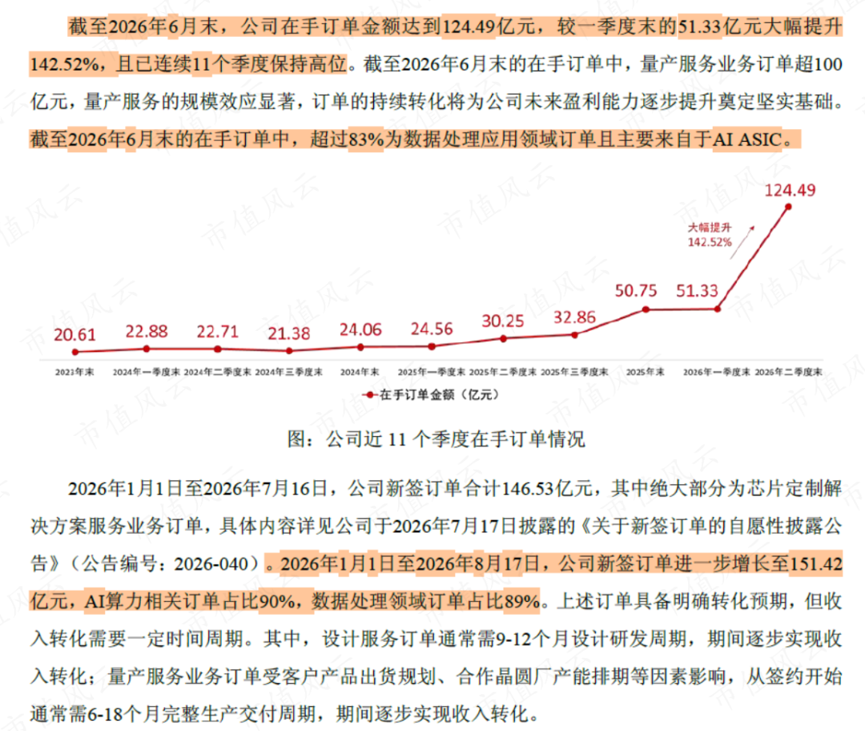
(数据来源:芯原股份2026年中报)
订单的爆发主要源于AI ASIC定制浪潮。当前全球AI芯片市场呈现“GPU主导训练、ASIC崛起推理”的格局——英伟达GPU仍占据云端训练市场绝对份额,但推理侧对能效比要求更高,ASIC(专用集成电路)优势日益突出。大量AI芯片设计公司涌现,成为芯原股份的核心客户群。
然而,收入转化需要时间周期:设计服务订单通常需9–12个月研发周期,量产服务订单从签约到完整交付需6–18个月。芯原股份在8月17日的机构调研中表示,预计将于2027年实现扭亏。
三、大股东近一年减持超60亿元
订单高增的另一面,是重要股东密集退出。芯原股份创始人为美籍华人科学家Wayne Wei-Ming Dai(戴伟民),公司目前无实际控制人。据统计,2025年8月至今的一年内,芯原股份大股东累计减持3,793.83万股,合计套现约62.54亿元。
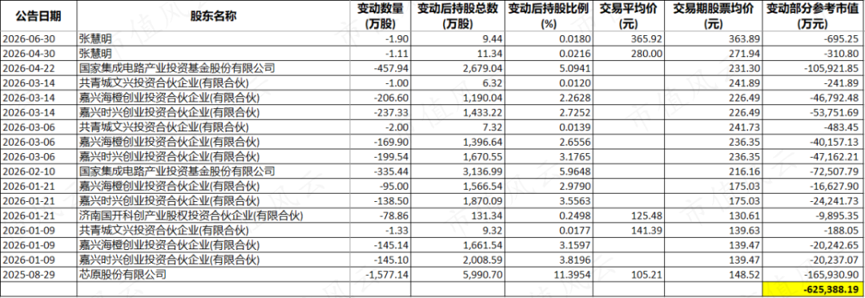
减持方包括创始人戴伟民(芯原股份有限公司实控人)、核心技术人员张慧明,以及财务投资人兴橙投资方(嘉兴时兴、嘉兴海橙、共青城文兴,实控人均为陈晓飞)和大基金。减持区间恰逢芯原股份股价快速上行阶段——当“故事”被订单验证之时,更需辨明谁在借势离场。