
2026年7月24日,最高人民法院、最高人民检察院联合发布《关于修改〈最高人民法院、最高人民检察院关于办理内幕交易、泄露内幕信息刑事案件具体应用法律若干问题的解释〉的决定》(法释〔2026〕13号),自2026年7月27日起施行。这是该司法解释自2012年施行以来的首次系统性修订,涉及知情人员范围、内幕信息敏感期、阻却事由、入罪量刑标准等核心条款的全面调整。本文旨在系统梳理本次修订的核心变化,并结合上市公司证券合规实务,为资本市场参与者提供合规建议。
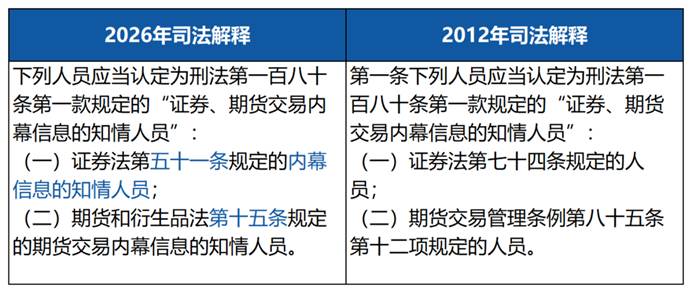
01.知情人员范围与新法全面衔接
本次修改对《最高人民法院、最高人民检察院关于办理内幕交易、泄露内幕信息刑事案件具体应用法律若干问题的解释》(下称《司法解释》)第一条援引的法律名称和条文进行了更新,确保刑事追责的主体范围与前置法保持一致。
02.关键主体敏感期前移,源头治理再升级
本次修改最为重要的新增条款之一,是在原第五条(现第六条)中新增第四款,将控股股东、实际控制人及相关决策人员的敏感期起算时间进一步提前:
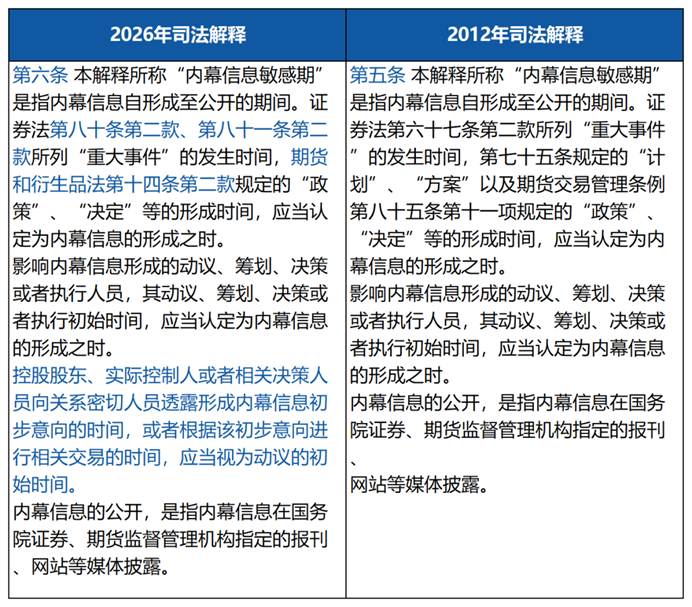
原解释第五条已规定:“影响内幕信息形成的动议、筹划、决策或者执行人员,其动议、筹划、决策或者执行初始时间,应当认定为内幕信息的形成之时。”但在司法实践中,部分控股股东、实际控制人利用其特殊地位,在信息尚未形成“动议”但已有“初步意向”的阶段,即向关系密切人员透露或自行交易,事后以当时尚不构成内幕信息为由抗辩,规避法律制裁。
新条款将敏感期起算点从“动议初始时间”进一步前移至“初步意向透露时间”或“根据初步意向交易时间”,实质上是对关键信息源头主体的敏感期作了穿透式规定。其制度逻辑在于:
①精准锁定关键主体:控股股东、实际控制人是内幕信息生成的源头,是掌握信息生成权力的“关键少数”,其初步意向往往就是后续重大决策的雏形;
②堵住时间差漏洞:过去行为人常利用“意向—动议—决策—执行”各环节之间的时间差进行交易或泄露信息,新条款将起算点前置到“意向”阶段,从根本上压缩了规避空间;
③强化源头治理:将敏感期保护义务从“决策参与者”扩展到“信息源头控制者”,体现了从源头治理内幕交易的立法取向。
03.阻却事由增设实质性限制条件
阻却事由(原第四条,现第九条)是内幕交易罪中不构成犯罪的法定除外情形,共四项。本次修改对前三项均进行了实质性收紧,新增了部分限制性条件,从严把握不构成内幕交易罪的抗辩事由:
(一)上市公司收购抗辩——增设“审查目的”
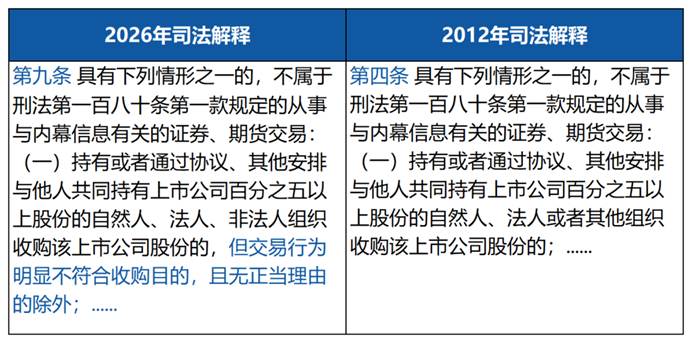
对5%以上股东收购上市公司股份的行为,强调必须符合收购目的,明确相关股东的“交易行为明显不符合收购目的,且无正当理由”的不能免责。5%以上股东所披露的权益变动报告书中对收购目的的说明将和其具体交易行为相结合,成为司法机关考量是否存在假收购、真内幕交易的重要因素。
(二)预定交易抗辩——增设限制条件
原条文仅要求“事先订立”和“书面”两个要件,行为人容易在知悉内幕信息后倒签合同或调整交易计划。修改后的条文增加如下限制条件:首先,将“事先订立”修改为“内幕信息形成之前或者知悉、获取内幕信息之前订立”,时间节点更加明确;其次,要求合同、指令、计划须有明确的交易方式、数量、价格、时间等要素,防止模糊约定;最后,新增“相关合同、指令、计划符合法律规定”的条件,排除以违法计划作为抗辩依据。该条款的修改使得“预定交易抗辩”的适用门槛大幅提高,行为人若想援引此项免责,必须证明其交易计划不仅形成于内幕信息之前或知悉之前,而且具备完整的交易要素、以书面形式呈现、且本身合法合规。
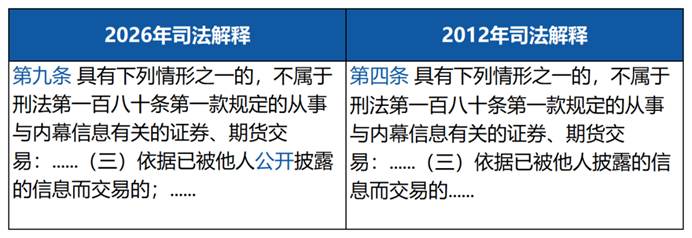
(三)公开信息抗辩——“披露”须“公开”
原条文中的披露可能被理解为包括私下披露、定向披露等非公开渠道的信息传递,修改后明确限定为“公开披露”,即信息必须经过法定渠道向不特定公众公开,私下传递的信息不构成此项抗辩的依据。这一修改体现了对所有投资者公平保护的价值取向。
04.优化“情节严重”“情节特别严重”的量刑标准
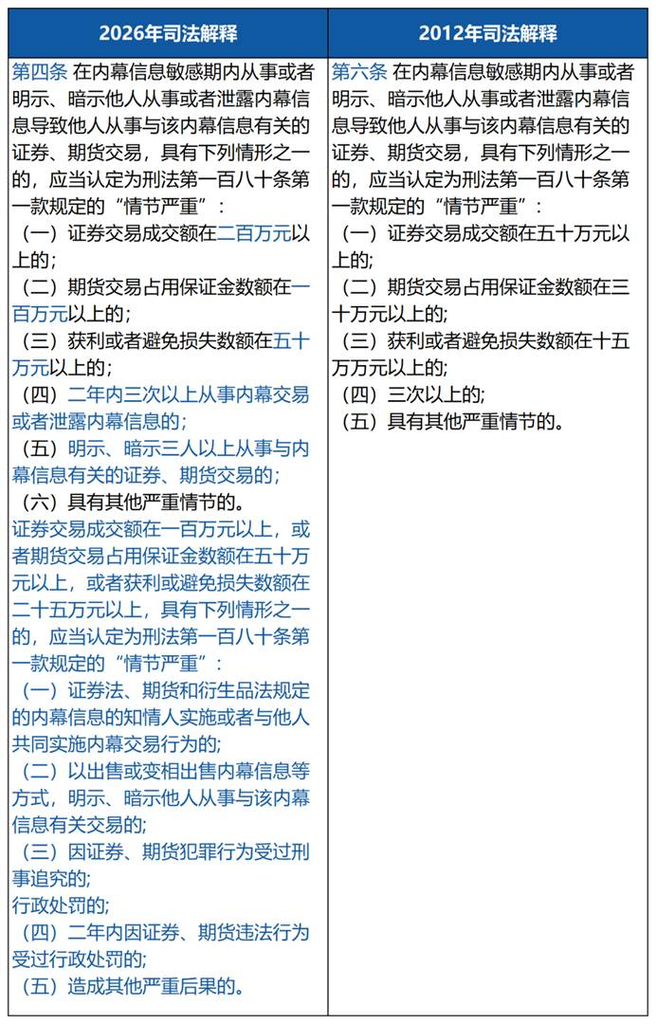
(一)情节严重
本次修改提高了入罪的金额门槛,证券交易成交额由50万元以上提高至200万元以上;期货交易保证金由30万元以上提高至100万元以上;获利或避损数额由15万元以上提高至50万元以上。此外,优化了累计计算的时间标准,将“三次以上”明确规定为“两年内三次以上”。新增“明示、暗示三人以上从事与内幕信息有关的证券、期货交易”以及证券交易金额虽未达入罪金额,但在特定情况下可以被认定为“情节严重”的情形。
(二)情节特别严重
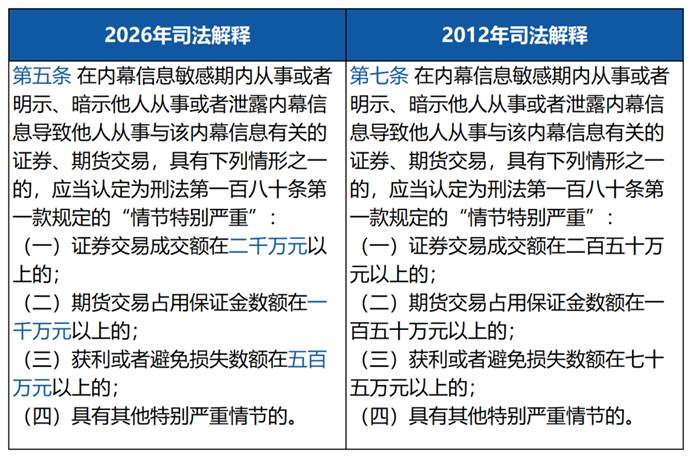
证券交易成交额由250万元以上提高至2,000万元以上;期货交易保证金由150万元以上提高至1,000万元以上;获利或避损数额由75万元以上提高至500万元以上。
对于上市公司而言,本次司法解释修订进一步强化了“关键少数”的合规责任。建议上市公司结合新规要求,重点完善以下内容:(1)扩大内幕信息知情人登记范围,覆盖《证券法》第五十一条全部情形;(2)将敏感期管理起点前移至“初步意向”阶段;(3)加强控股股东、实际控制人及相关决策人员的专项合规培训;(4)定期开展内幕交易合规自查,特别关注行刑衔接风险。