税务筹划
合法降低减持税负,最大化退出收益
不同主体类型、不同持股结构、不同减持方式,税负差异可达 20 个百分点以上。我们基于全税种智能测算引擎,结合 5 类主体 × 12 种场景 × 双备案通道,为您精准规划税务路径,合法合规地最大化减持净收益。
5 类主体 · 差异化税率矩阵
同样一笔减持,不同主体税负差异可达 20 个百分点以上
自然人股东
- 个人所得税
- 印花税 0.5‰
- 增值税免征
有限公司股东
- 企业所得税
- 增值税 6%/1%
- 分红个税 20%
合伙企业股东
- 经营所得累进
- 法人合伙人企税
- 增值税由合伙企业申报
创投企业股东
- 自然人合伙人 20%
- 70% 投资额抵扣
- 备案 30 日内完成
创投基金股东
- 单一投资基金核算
- 备案类型须准确
- 可享 70% 投资额抵扣
实战案例 · 苏州 RB 投资税务筹划
从 5%~35% 累进税率到 20% 单一核算,单案节税 7,600 万元
苏州 RB 投资管理合伙企业 · 24 名自然人合伙人
◈ 筹划执行链路
基本情况诊断
RB 投资共有 24 名自然人合伙人(1 名 GP + 23 名 LP),持有 A 上市公司 966.7 万股(4.42%)。2023 年 8 月 28 日解禁,计划在二级市场减持。
// 原税负:5%~35% 经营所得累进 | 按 35% 测算创投企业备案
依据《创业投资企业管理暂行办法》,向发改委申请创业投资企业备案。RB 投资持有《营业执照》经营范围含"创业投资",实收资本 3,000 万元,符合备案条件。
// 备案依据:发改委第 39 号令 | 实收资本:3,000 万单一投资基金核算备案
在完成发改委创投备案后 30 日内,向主管税务机关提交《合伙创投企业单一投资基金核算方式备案表》,选择单一投资基金核算方式。
// 备案时限:30 日内 | 核算方式:单一投资基金核算税负测算与政策匹配
自然人合伙人股权转让所得从 35% 累进税率降至 20% 固定税率;结合地方政府产业扶持奖励政策(实缴个税的 20%),实际税负进一步降至 16% 左右。
// 20% 固定税率 + 20% 政府奖励 = 实际税负约 16%节税成果
规划前与规划后税额差异达 7,600 万元,降幅 52.53%。个人所得税实际税负率由 35% 降至 16% 左右,实现合法合规的税务优化。
// 节税 7,600 万元 | 降幅 52.53% | 实际税负 16%◈ 关键指标
| 主体 | 增值税 | 附加税 | 个人所得税 | 印花税 | 合计 |
|---|---|---|---|---|---|
| 规划前 | 400.5 | 48.1 | 13,999.4 | 20.7 | 14,468.7 |
| 规划后 | 400.5 | 48.1 | 6,399.7 | 20.7 | 6,868.9 |
| 节税金额(降幅 52.53%) | -7,600.0 | ||||
中基协 vs 发改委 · 双备案要求对比
两类备案并不冲突,可同时进行。了解差异,选择最合适的税务优惠路径
中基协备案 · 创业投资基金
发改委备案 · 创业投资企业
全税种智能测算引擎
输入减持参数,秒级输出全税种明细与合计税负
从参数输入到税负明细
5 秒生成完整报告
不是简单的税费计算器,而是覆盖个人所得税、企业所得税、增值税、城建税、教育附加、印花税等全税种的智能测算引擎。支持自然人、有限公司、合伙企业、创投企业、创投基金五类主体,以及流通股、限售股、送转衍生股三种股份类型。
创投税收优惠专区
符合条件的创投企业/基金,可享受 20% 单一税率及 70% 投资额抵扣
单一投资基金核算
创投企业选择单一投资基金核算方式,自然人合伙人的股权转让所得和股息红利所得,可按 20% 税率缴纳个人所得税。
- 完成发改委/中基协创投备案
- 备案后 30 日内向税务机关备案核算方式
- 核算方式一经选择,3 年内不得变更
70% 投资额抵扣
法人合伙人可按照对初创科技型企业投资额的 70%,抵扣从合伙创投企业分得的所得。当年不足抵扣的,可结转以后纳税年度。
- 投资标的须为初创科技型企业
- 投资须满 2 年
- 直接支付现金方式(不含受让存量股权)
备案类型准确性
创投基金必须在中基协完成"创业投资基金"备案(非股权类),才能享受 20% 税率优惠。备案为"股权投资基金"的不适用。
- 创投类备案 → 可享 20% 优惠
- 股权类备案 → 适用 5%~35% 累进
- 政策有效期至 2027 年 12 月 31 日
五类主体税率详解表
流通股与限售股的完整税种构成与计税依据
📊主体类型 · 税率对照表
// 依据:现行税法及配套法规| 主体类型 | 股份类型 | 个人所得税 | 企业所得税 | 增值税 | 印花税 |
|---|---|---|---|---|---|
| 👤自然人股东 | 流通股 | 免征 | — | 免征 | 0.5‰ |
| 👤自然人股东 | 限售股 | 20% | — | 免征 | 0.5‰ |
| 🏢有限公司 | 流通股/限售股 | 20%(分红) | 25%/15%/5% | 6%/1% | 0.5‰ |
| 🤝合伙企业 | 流通股/限售股 | 5%~35% | 25%/15%/5% | 6%/1% | 0.5‰ |
| 🚀创投企业 | 限售股 | 20%(备案后) | 25%/15%/5% | 6%/1% | 0.5‰ |
| 💰创投基金 | 限售股 | 20%(备案后) | 25%/15%/5% | 6%/1% | 0.5‰ |
项目成果 · 真实案例留档
从备案批复到税收优惠落地,每一个环节都有据可查
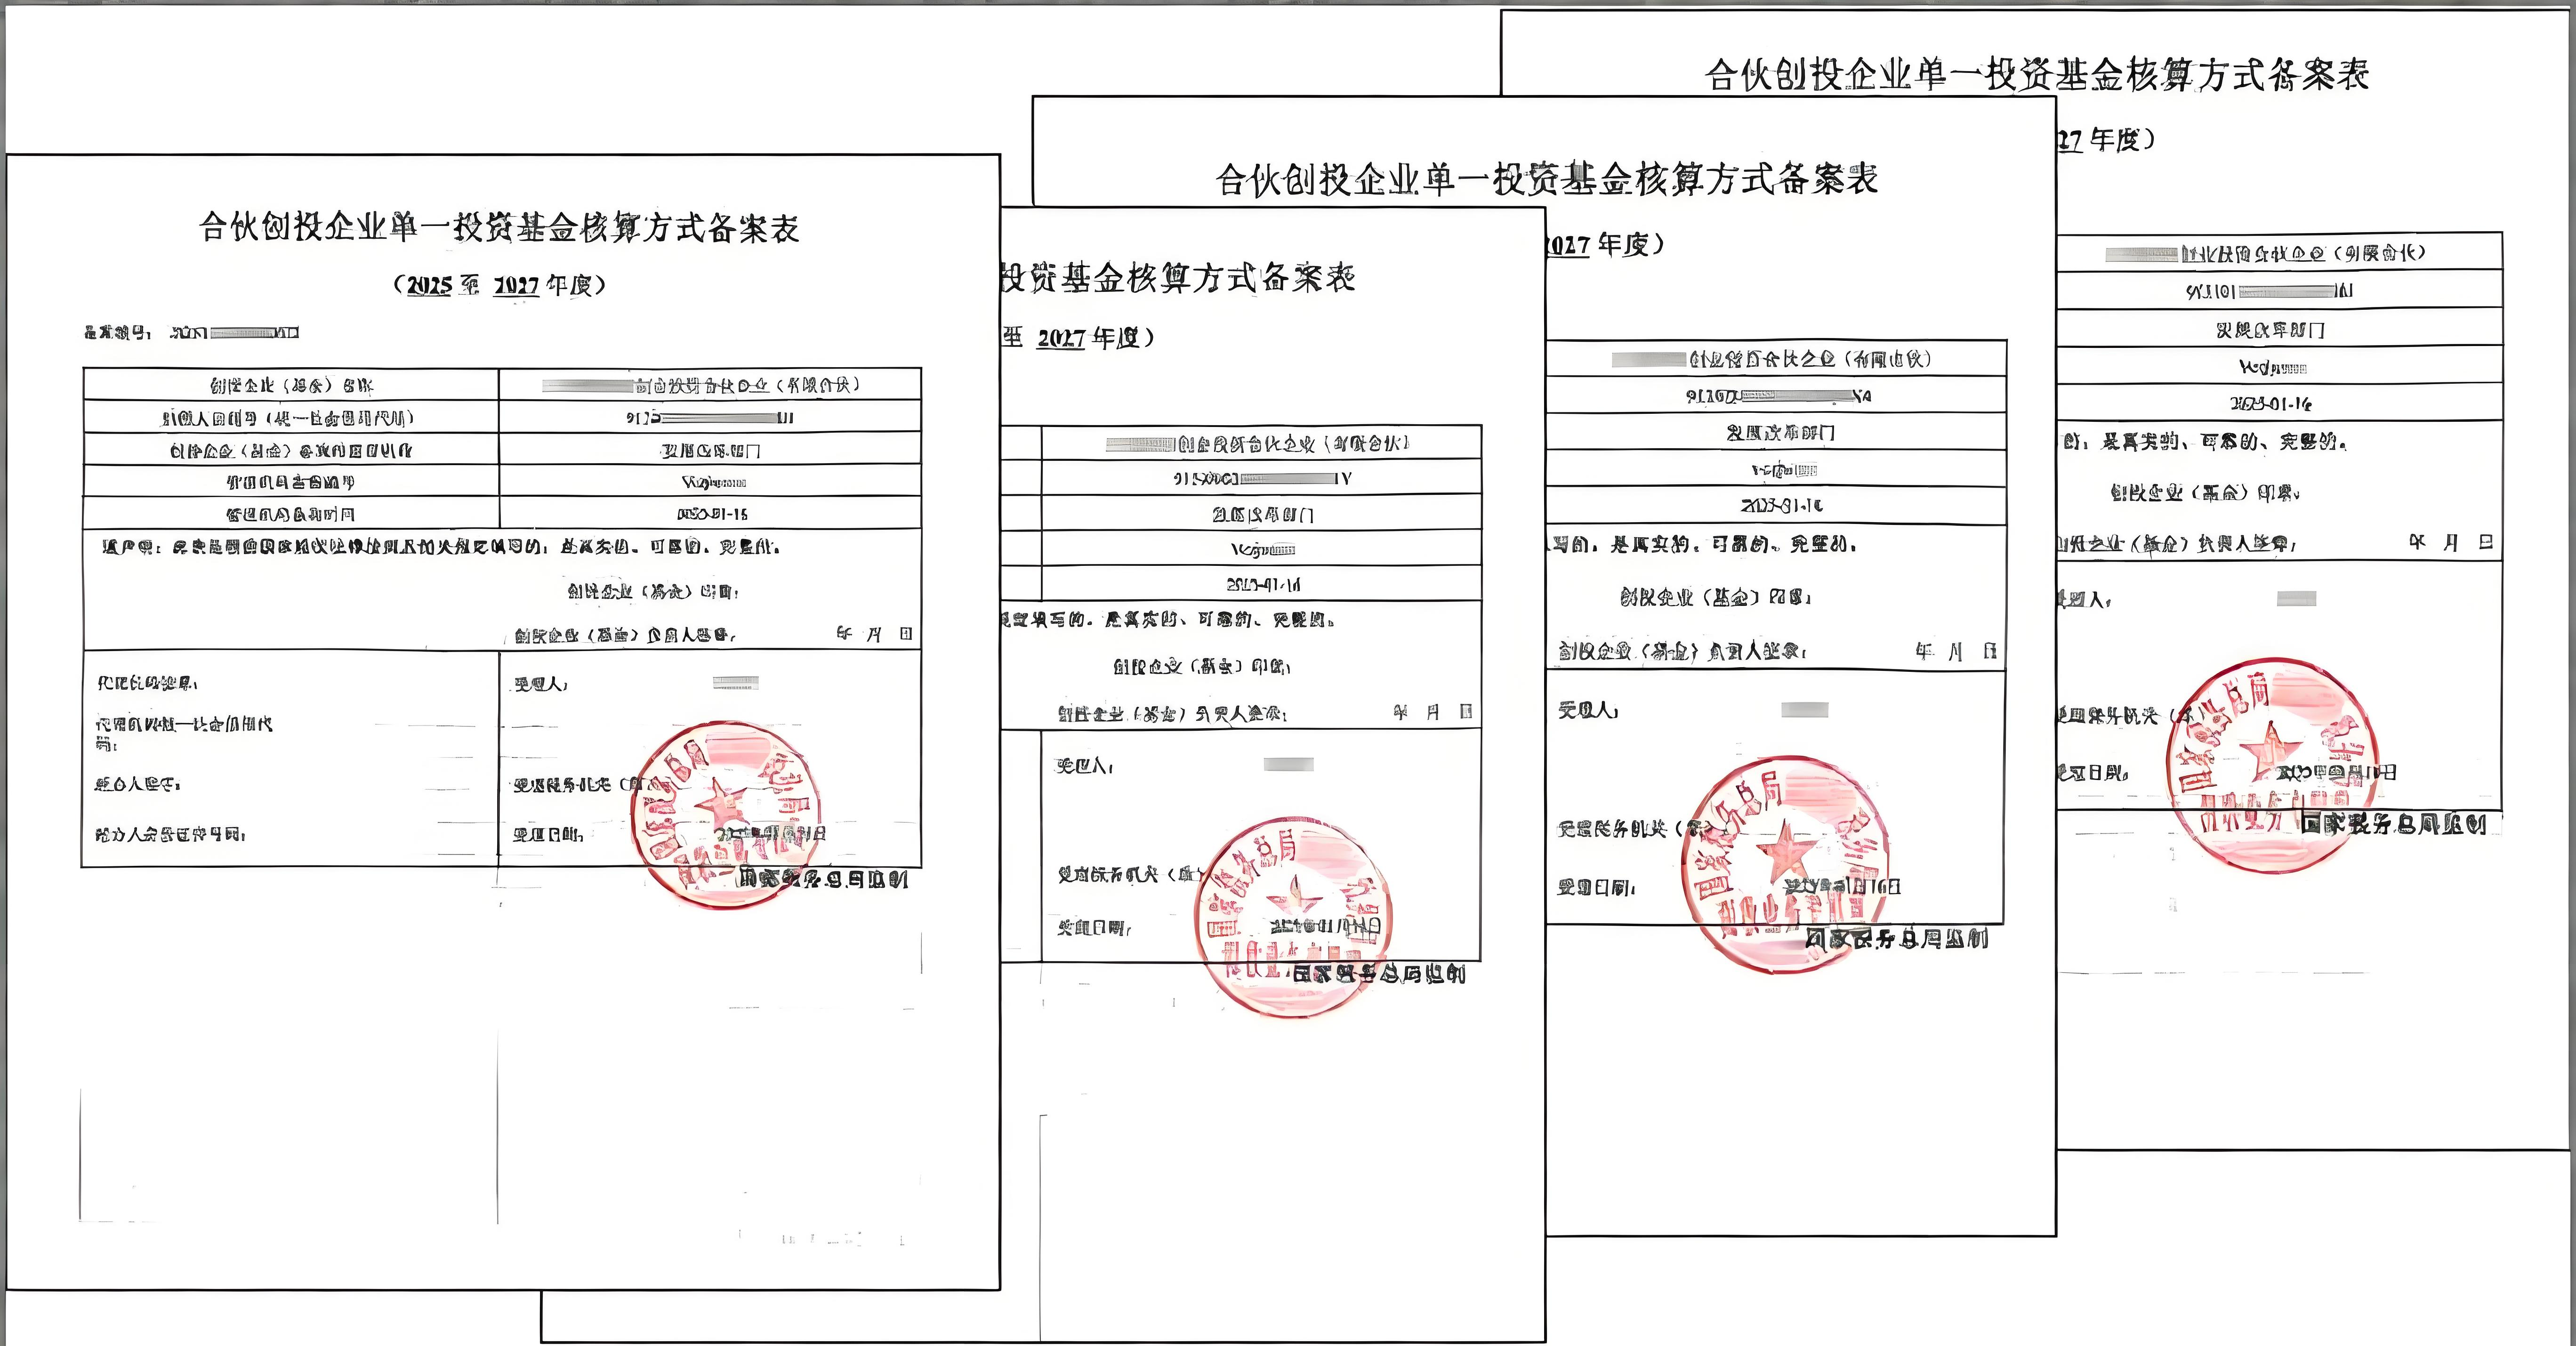
我们如何把"税负"变成"竞争力"
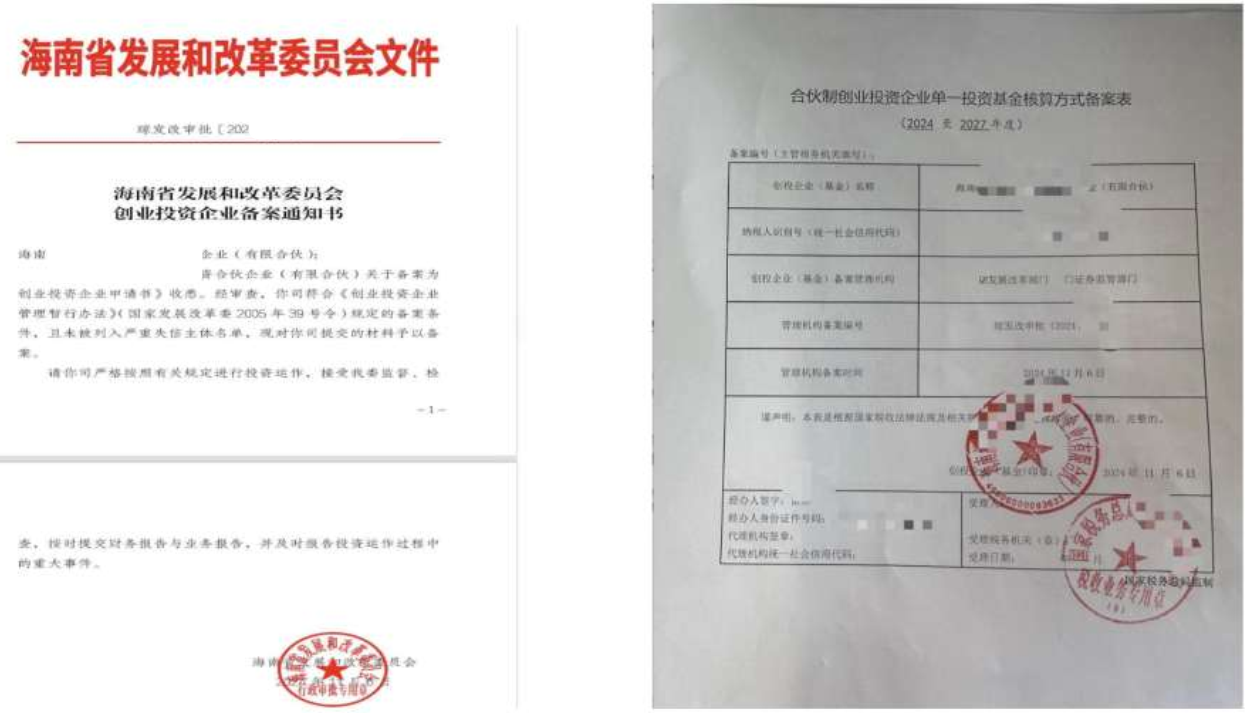
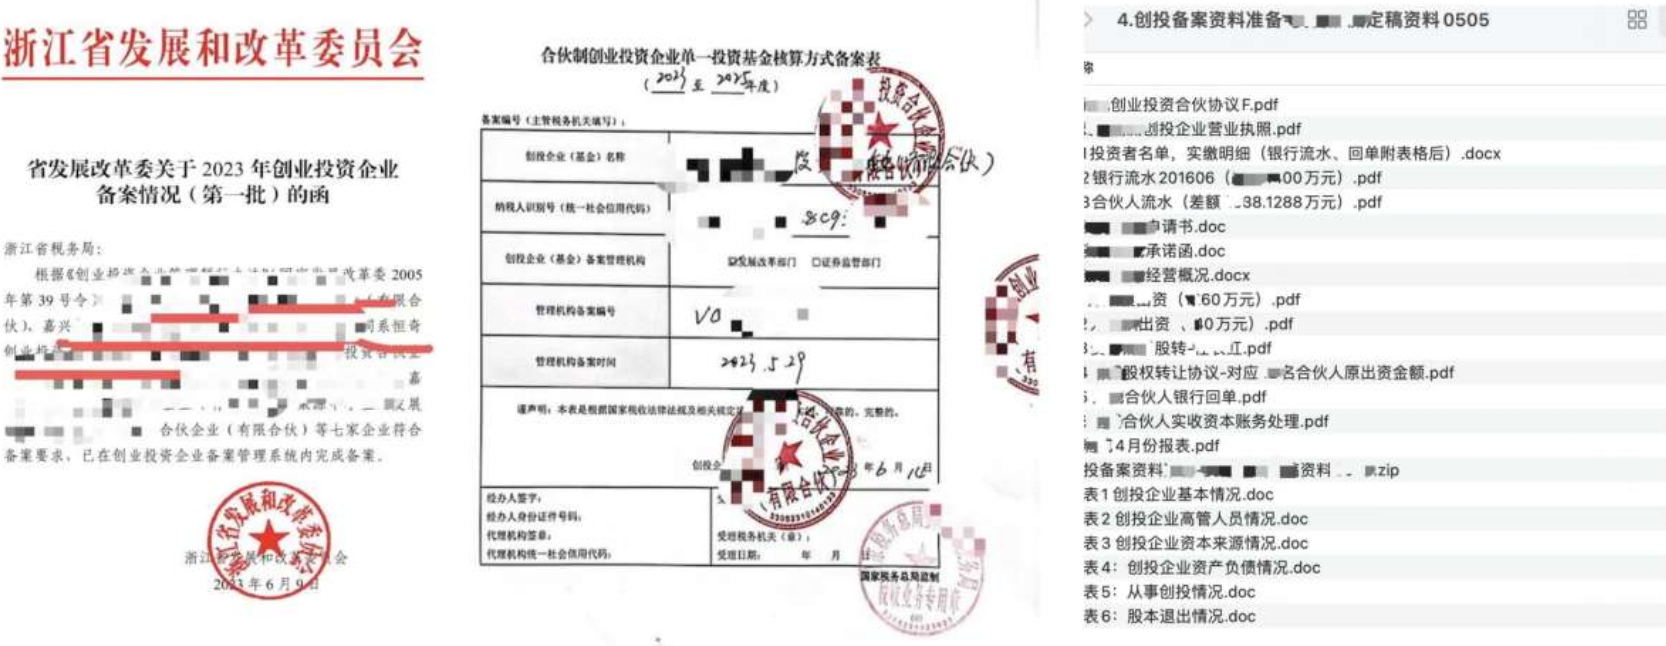
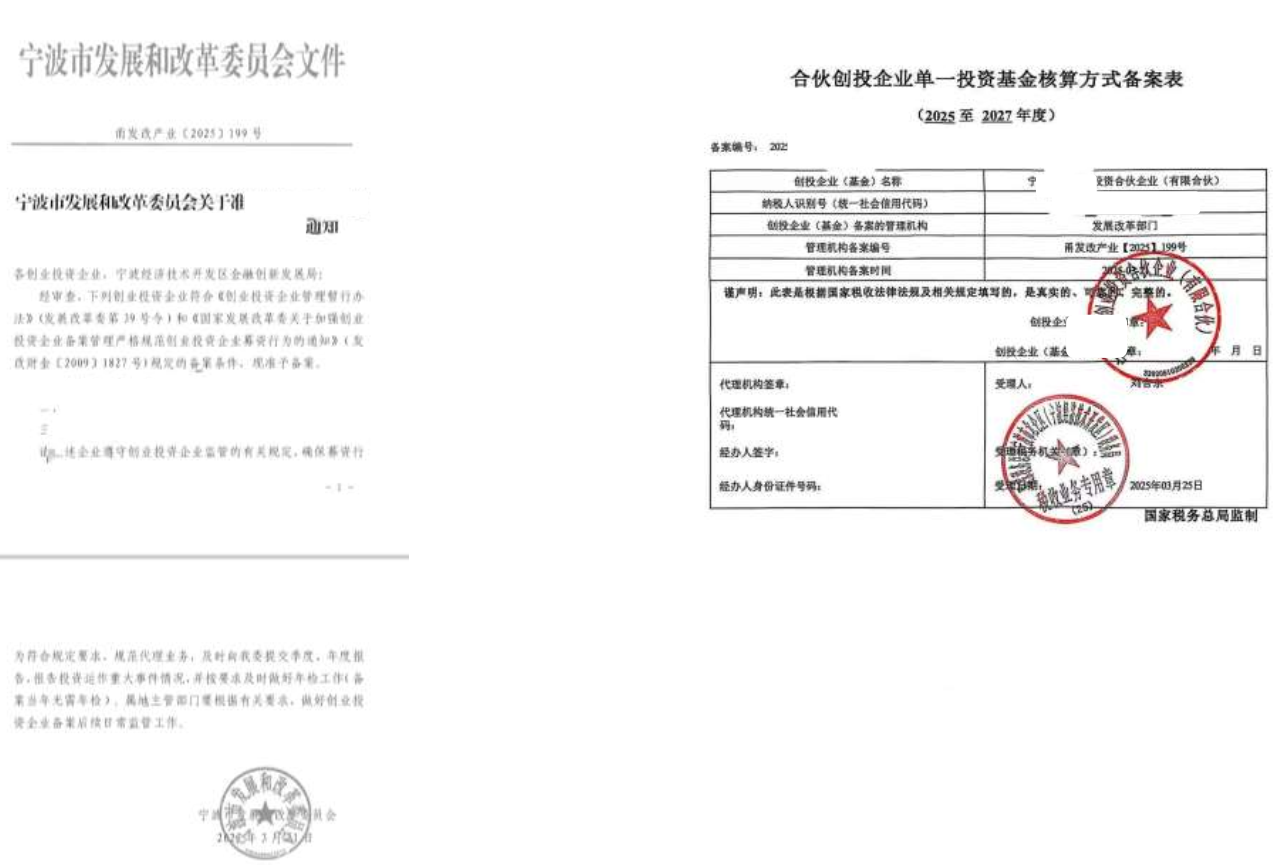
每一个成功的税务筹划背后,都是一系列严格的备案流程、政策匹配与合规审查。从发改委创投备案批复,到单一投资基金核算方式备案表,每一份文件都是客户利益的保障。
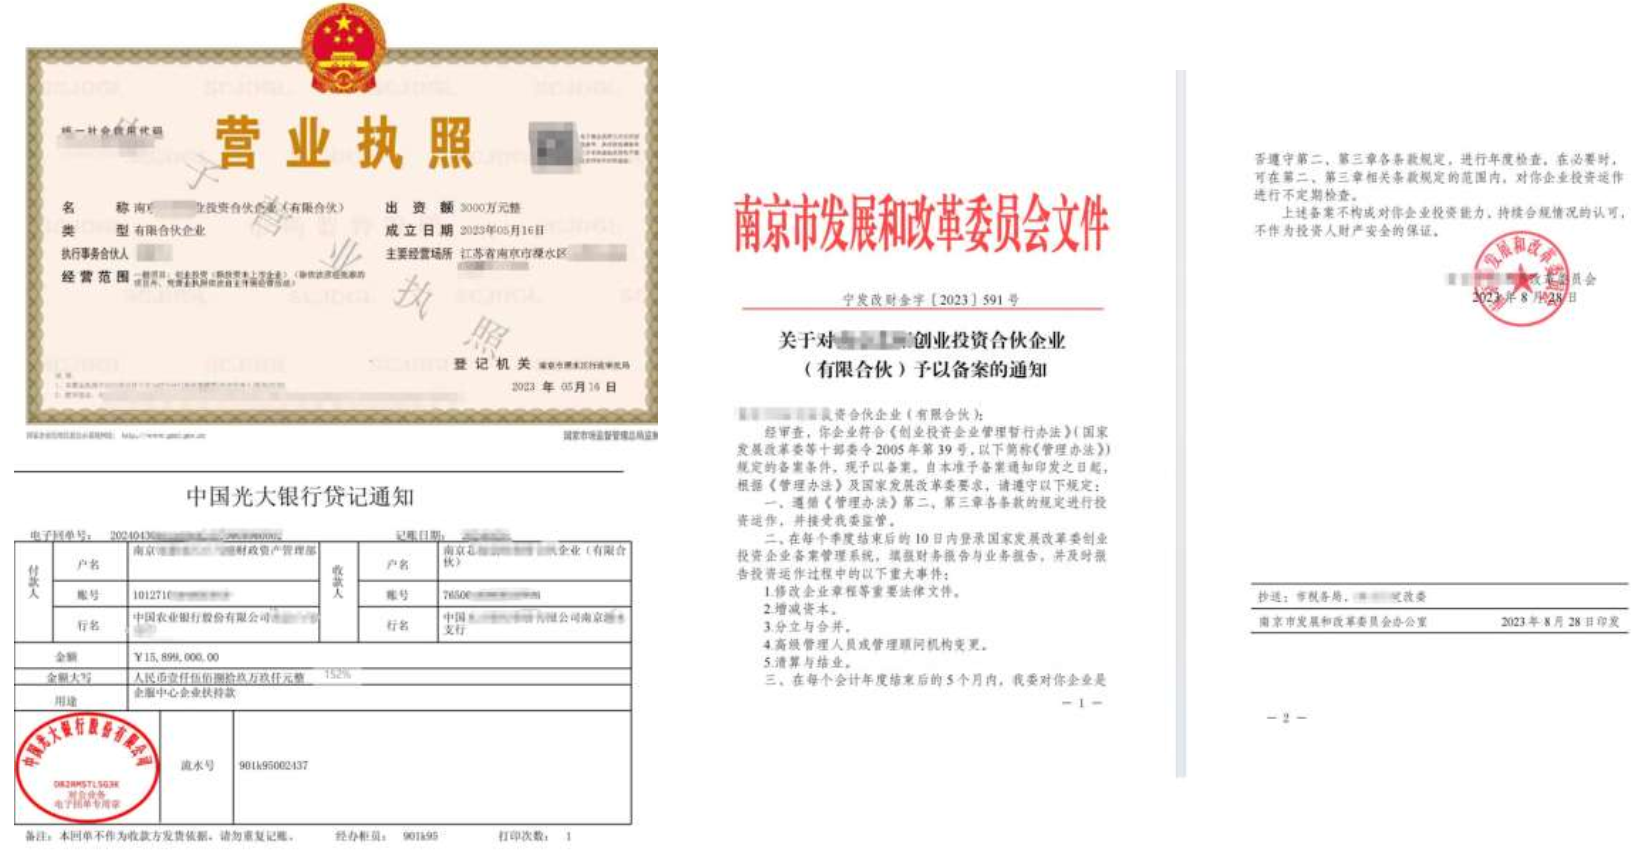
多省备案留档 · 真实批复文件
海南、浙江、宁波、江苏等地发改委备案通知书与单一核算方式备案表
核心专家团队 · 持牌级专业服务
注册税务师、注册会计师、律师职业资格,20+ 年一线财税与稽查经验
张靖梓
曾任职国内财税独角兽机构公司合伙人、高管。自 2018 年至今,统筹服务上市公司限售股减持、并购重组案例百余起,交易规模上百亿。长期与各省市政府相关政策拟定、审批部门保持密切联系。
王宗仁
13 年大型企业财税管理、财税咨询、税务规划实操经验。先后任职上市公司、央企税务系统,已为超百家企业出具税务规划咨询建议并推动落地,服务超 30+ 家上市公司。熟悉税务一线执法标准和稽查逻辑。
谢洪斌
税务稽查超 30 年专业工作经历,常年为大型企业应对税务稽查和税务风险管理工作。深谙税法精髓和税务征管风险应对,善于将财务、税务、法律问题综合思考,为企业涉税问题提供一体化解决方案。
孔令华
近 20 年财务、审计、税务和法律等专业鉴证和咨询顾问工作经验。2015 年成为亚太鹏盛税务师事务所合伙人,亚太(集团)会计师事务所证券业务注册会计师。精通会计、审计、税法。
罗强
曾任职上市公司财务总监,立信事务所、信永中和事务所、大华事务所税务合伙人近 20 年专业工作经历。服务客户包括顺丰集团、汇洁股份、德美化工、东风汽车、华大基因、三星集团、宝马汽车、惠泰医疗等。
钟昌鸿
曾任职国际四大会计师事务所、PKF HK。拥有 11 年丰富的财务审计、财务预备调查、公司 IPO 上市等方面的工作经验。擅长制造业、跨境电商、互联网行业的审计、财务咨询、业务及税务合规要求。
3 大安心承诺 · 服务多重保障
从交易信息到政策迁移,全周期守护客户利益
交易信息安心
合作前签署《保密协议》,为客户的交易信息安全负责。所有业务数据严格隔离,平台不接触客户敏感信息。
年检检查安心
提供 3 年的售后服务,针对创投企业的税务、发改委、审计署检查等事项,全程协助应对与资料准备。
政策迁移安心
根据国家及地方的宏观政策变动,免费提供后续调整方案,确保税务筹划始终合规有效。
有筹划 vs 无筹划 · 差异显著
同样 854 万元减持规模,不同税务路径下的净收益差异
直接减持,无税收筹划
创投基金单一核算 + 70% 抵扣
常见问题
打消您的最后顾虑
启动税务测算,找到最优税负路径
全税种智能测算 · 双备案通道 · 创投优惠自动识别