

7月17日,科创板国产探针卡龙头企业强一股份(688809.SH)发布公告,公司实际控制人、董事长周明与配偶蒋春兰已办结离婚手续,并将10.86%的上市公司股权分割至女方名下,按当日市值计算,对应金额接近60亿元。
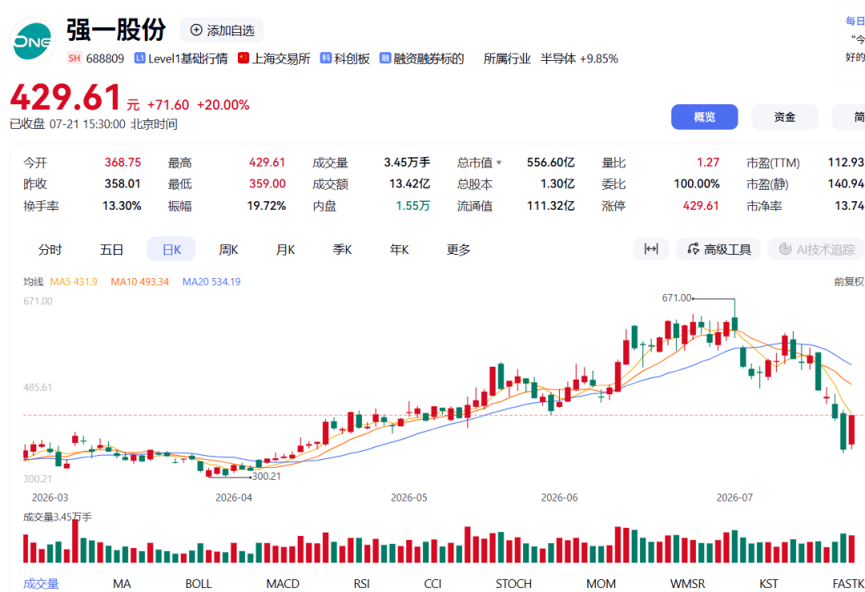
受此消息影响,公司股价当日重挫9.6%,市场资金避险情绪明显。7月20日,股价继续下行,跌幅扩大至16%以上,回落至355元/股,较此前671元的历史高点已跌去超过52%。
A股市场向来不乏“天价离婚”案例。2026年以来,已有银信科技、大洋电机、神州数码、卓胜微、安正时尚等五家公司相继曝出实控人离婚或陷入离婚诉讼,强一股份已是第六例。
尤其引发关注的是,强一股份上市至今仅199天,而股价自发行价以来最高涨幅超过6倍,估值正处于历史高位。在这一节点上发生核心股权的大额分割,即便公司同步配套了十年期一致行动协议,市场对“技术性离婚”的嫌疑、远期减持压力,以及公司治理稳定性的担忧,仍难以消除。
以下将还原这起离婚案的关键节点与市场反应始末。
PART 01
精准的“对半切割”
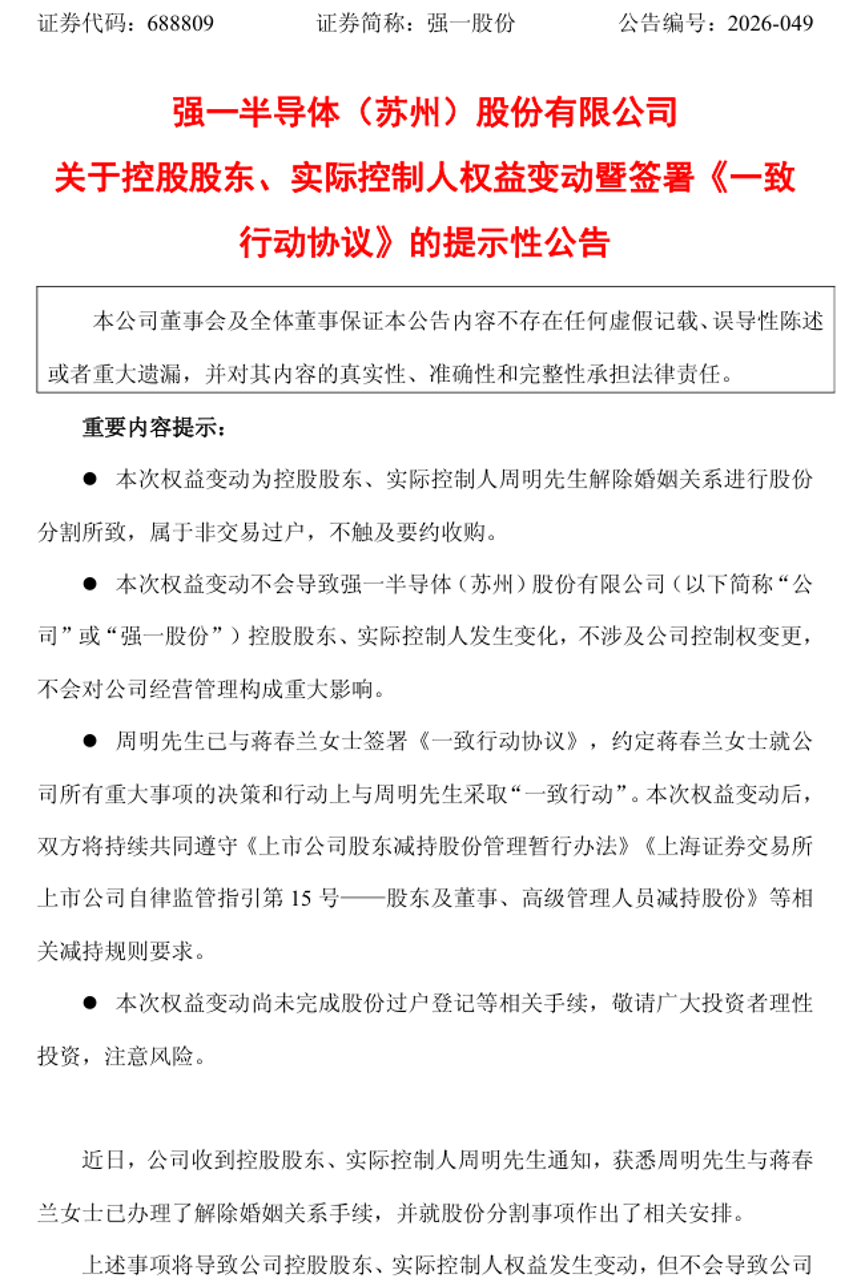
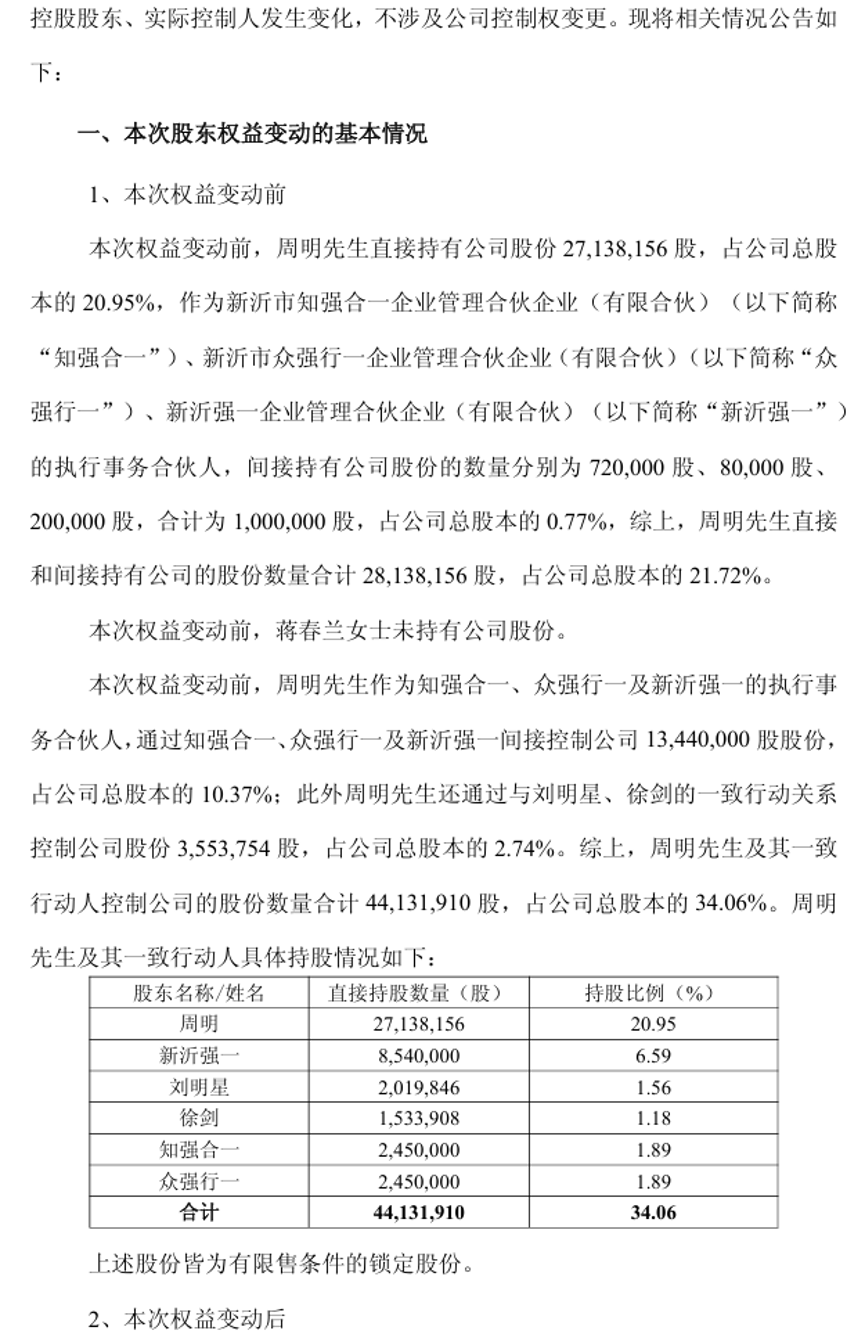
图源:公司公告
7月17日,强一股份(688809.SH)对外披露,公司控股股东、实际控制人兼董事长周明与蒋春兰已正式办结离婚手续,双方同步签署了一份有效期为十年的《一致行动协议》。
根据财产分割安排,周明将其直接持有的1356.9万股,以及通过知强合一、众强行一、新沂强一三家持股平台间接持有的36万股、4万股和10万股,一并划转至蒋春兰名下。合计转让股份约1407万股,占公司总股本的10.86%。
此次权益变动的时间点颇为微妙。强一股份发行价为85.09元,今年7月初盘中一度冲至671元,上市仅半年左右,股价涨幅已逾6倍。即便在公告当日股价大跌近10%,收盘价仍维持在423元的高位,整体估值处于上市以来的绝对顶峰区域。按此价格估算,蒋春兰一次性获得的账面资产接近60亿元,相较上市初期市值,财富膨胀幅度颇为惊人。
分割前,周明单独持有21.72%股权,为公司唯一实际控制人;分割后,双方各持10.86%,叠加十年期投票权绑定,合计控制34.06%的股权。公告中强调,公司控制权未发生变更。然而,相较于一般股权变动,实控人婚变往往更容易牵动市场神经。
在股票社区“股吧”中,投资者情绪分化明显。部分网友直言:“现在离婚上热门了,摆明了可以做空”“涨高了就感情不和,开始运作离婚”,质疑此次离婚是否为变相减持铺路;也有声音认为,A股历史上确有大量限售期内违规减持的案例,但监管层已历经多轮制度补漏,自2024年减持新规落地后,绕道套利的空间已几近封堵,无需过度解读。
争议之下,这起“天价离婚”究竟是合规的财产分割,还是资本运作的另类路径,市场仍在持续关注。
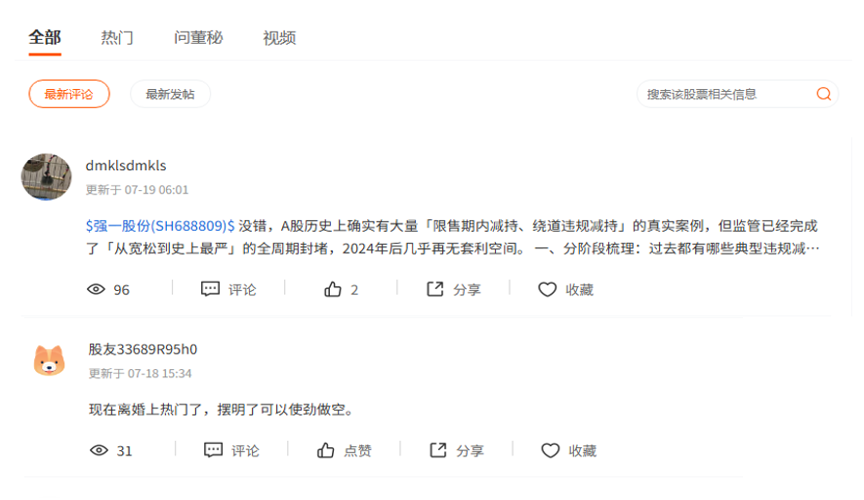
图源:股票社区
2023年以前,A股市场曾多次出现上市公司实控人借助离婚途径、分阶段完成大额减持的案例,被市场形象地称为“离婚式减持”。针对这一现象,监管层于2024年出台了更为明确的规则,对实控人减持行为进行了系统性约束。
此次强一股份事件中,市场讨论的焦点之一,在于双方签署的《一致行动协议》。需要指出的是,该协议本质上属于民事合同,若未来双方关系生变,任何一方均可能以协议显失公平、违背真实意愿为由,请求法院判定协议无效。而一旦一致行动关系出现裂痕,由此引发的公司治理纠纷,往往不可避免地对股价造成冲击。
此类风险并非杞人忧天。2023年毕得医药、2026年奥精医疗相继爆发的“家族内斗”,便是典型的前车之鉴——均因一致行动协议破裂,最终演变为上市公司控制权争夺战,不仅扰乱了公司日常经营,也导致股价出现剧烈波动。
市场对强一股份的担忧,正是对这类历史教训的现实投射。
PART 02
草根创业:机械系毕业生的探针卡突围
招股说明书显示,周明生于1973年,本科学历,毕业于华东交通大学机械制造工艺与设备专业。与卓胜微许志翰的清华学霸成长路径不同,周明是从工厂车间一步步历练出来的硬科技创业者,走的是一条截然不同的实业路径。
1997年,周明进入富士康旗下的富弘精密组件,担任设计工程师。四年后,他转赴苏州发展,先后在库力索法半导体、美博科技等多家业内知名企业任职,在半导体装备与精密制造领域积累了深厚的工程经验。
真正的转折出现在2014年。彼时,集成电路产业发展上升为国家战略,政策支持力度空前。周明敏锐地捕捉到其中蕴藏的巨大机遇,于2015年在苏州工业园区创立强一股份,专注晶圆测试核心硬件——探针卡的研发与生产。
彼时,探针卡这一细分赛道几乎被海外厂商垄断,国内企业面临“无成熟技术可借鉴、无核心材料可替代”的双重困境。
创业初期,强一以悬臂探针卡为切入点,逐步向垂直探针卡领域拓展。凭借可靠的产品性能,公司先后获得瑞芯微、华虹集团、卓胜微、复旦微电、中芯国际等头部半导体企业的认可,逐步在国产替代的进程中站稳脚跟。
此后公司驶入发展快车道。2021年至2023年,强一股份营业收入从1.10亿元增长至3.54亿元,并相继引入华为哈勃、元禾璞华等知名产业资本,产品布局覆盖算力芯片、HBM等前沿应用领域。
2025年12月30日,强一股份以85.09元/股的发行价登陆科创板,开盘即大涨212%,成为A股市场“国产探针卡第一股”。
PART 03
业绩的底牌:股价在涨,基本面在往下走03
与条理清晰的股权分割形成鲜明对比的是,强一股份近两年的经营数据颇为耐人寻味。单看股价走势图,很容易误以为这是一只踩准风口、一路高歌猛进的超级成长股。
公开年报数据确实亮眼:2025年,公司实现总营收10.12亿元,同比增长57.81%;归母净利润3.95亿元,同比增幅达69.43%。进入2026年一季度,业绩表现更为抢眼——营收2.85亿元,同比暴增229.39%;净利润1.12亿元,同比增幅逼近700%。
然而,若将视线从同比数据转向季度环比、现金流结构及客户构成等维度,便能发现高增长叙事背后潜藏的一些隐忧。
以2026年一季度为例,公司方面解释称,净利润近700%的同比暴涨,主要得益于AI算力芯片测试需求的集中爆发,以及去年年末积压订单在本季的集中确认。但相邻季度数据对比却呈现另一幅图景:2025年第四季度,公司单季归母净利润已达1.45亿元,而2026年一季度反而回落至1.12亿元,环比下滑24.3%;同期营收同样出现环比下降。这一反差,让市场对公司业绩增长的持续性与稳定性打上了一个问号。
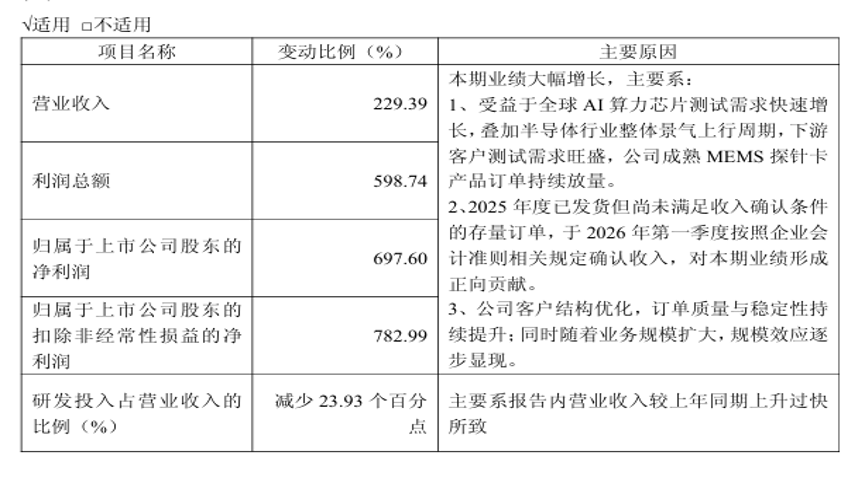
图源:公司2026年一季度报告
由此可见,一季度惊人的同比增速,更多是受益于去年同期的低基数效应,叠加跨季度订单的集中结转,并非常态化的稳定增长。
与此同时,经营现金流与净利润之间的背离趋势愈发明显,利润的“含金量”持续走低,资金周转压力也在不断累积。
2025年全年,公司归母净利润为3.95亿元,经营活动现金流净额为3.85亿元,两者基本匹配。然而到了2026年一季度,情况出现明显变化——净利润录得1.12亿元,但经营现金流仅6983万元,二者之间已形成显著缺口。
此外,一季度存货同比增长35.55%,存货规模持续攀升,这意味着产品售出后的回款周期正在拉长,积压的库存也在不断占用营运资金,进一步加剧了资金链的紧张。
更值得关注的是客户结构。招股书显示,2022年至2024年,公司前五大客户销售占比从62.28%逐年攀升至81.31%,客户集中度呈持续上升态势。2025年上半年,这一比例更是达到82.84%,几乎将业绩命脉系于少数几家核心客户手中。
截至2026年7月21日,公司股价收于429.61元,一周内跌幅近9.60%,单日成交额11.7亿元,换手率高达10.19%,大量机构资金与短线资金集中卖出。