

摘要:10月19日,证监会发布《违规转让证券案件行政处罚实施规则》,18条新规构建“违规比例+金额”双指标裁量体系。违规转让比例在5%以上且金额在5亿元以上的,适用从重处罚阶次;绕道减持、“马甲账户”、违规代持等将被穿透式监管。
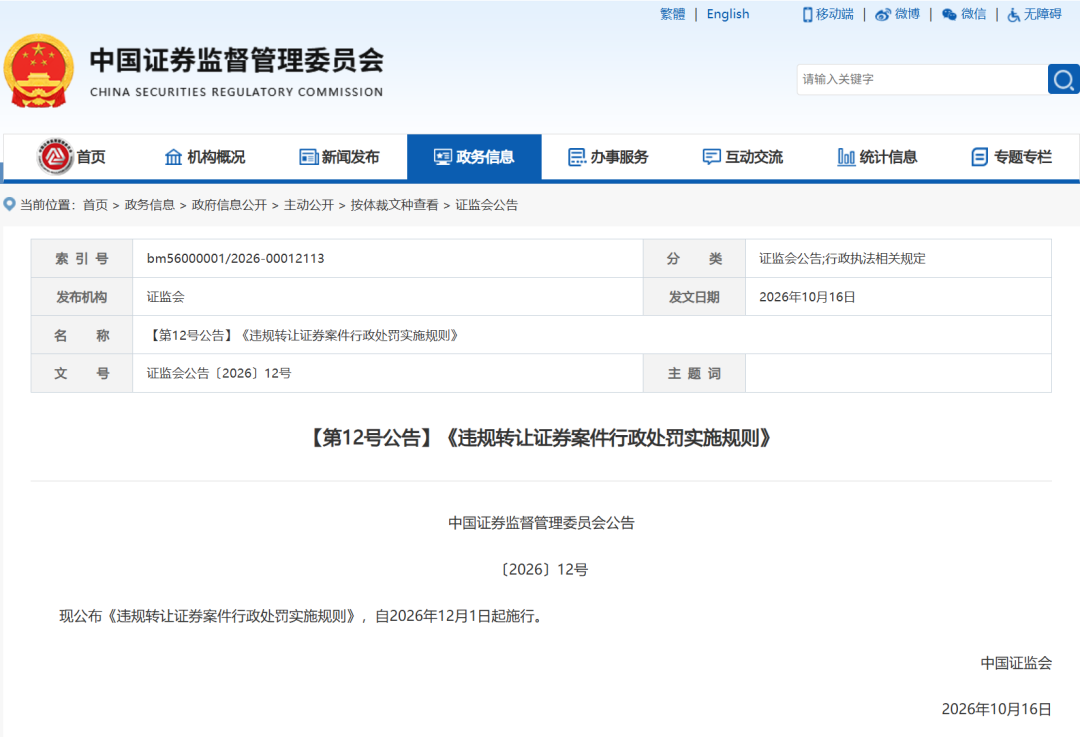
10月19日,证监会发布了《违规转让证券案件行政处罚实施规则》(以下简称《规则》),自2026年12月1日起施行。
证监会表示,将深入贯彻《国务院关于加强监管防范风险推动资本市场高质量发展的若干意见》精神,落实《规则》各项规定,规范行政处罚认定和裁量,依法严厉打击各类违规减持,为建设安全、规范、透明、开放、有活力、有韧性的资本市场提供更加坚实的法治保障。四年旧规范“违规转让证券”的认定等。
一是规范“违规转让证券”的认定。明确《证券法》第一百八十六条规定的“转让证券”“在限制转让期内转让证券”“转让股票不符合法律、行政法规和国务院证券监督管理机构规定”的内涵、具体情形,以及一致行动人的违法主体认定。需要说明的是:违规转让证券的类型多样,为便于执法操作,《规则》根据证券性质、行为主体、行为特征、危害性大小等,将违规转让证券行为细分为“违反法律的‘在限制转让期内转让证券’”“在持有期限、卖出时间方面不符合行政法规、证监会规定”“在卖出数量、信息披露等方面不符合法律、行政法规和证监会规定”“未按规定暂停交易等收购中违规转让股票”四种类别,力求准确定性,精准执法。
二是规范“违规转让证券”的处罚。
针对不同类别,差异化设置不同的裁量阶次指标,力求过罚相当。同时,还对量罚调整情节做列举式规定,对并罚与从一重处的情形、调整适用的情形和市场禁入等作提示性规定。
统一行政处罚裁量尺度《规则》主要有以下几个突出特点:
一是实现对违规转让证券情形的科学分类。
在体系化梳理各类法律、行政法规和证监会规定的基础上,《规则》将实践中情形复杂、类型多样的违规转让证券行为细化为四大类别,并配套设置差异化裁量阶次,明确不同类型行为的界定标准与处罚导向,让监管执法更加有章可循。
二是统一行政处罚裁量尺度。
《规则》按照“违规转让比例+金额”双指标精准划分裁量阶次,在《证券法》规定的宽泛罚款幅度内构建了更为细致的梯度标准:违规比例不足2%或金额不足4000万元的,适用从轻处罚阶次;违规比例在5%以上且金额在5亿元以上的,适用从重处罚阶次;其余情形,适用一般处罚阶次。同时,《规则》还明确了十余种从轻、从重等处罚情节,做到“一把尺子量到底”,有效提高类案裁量的精细化和透明度。
三是充分体现穿透式监管原则。
《规则》按照实质重于形式原则,对于实践中存在的利用“交易”“工具”等手段规避监管的绕道减持行为,依法从严打击、从重惩处。对于构成共同违法,或者转让证券且具有过错的一致行动人,依法认定为违法主体,追究行政法律责任,彻底封堵“马甲账户”“违规代持”等市场乱象。
引导市场主体规范减持
证监会有关部门负责人表示,《规则》向市场传递了“从严监管、精准执法”的强烈信号,对引导市场主体规范减持、维护市场秩序具有重要意义。下一步,证监会将强化组织落实,确保《规则》落到实处、发挥实效。
一是加强市场引导,对《规则》的核心内容和监管导向进行宣传解读,使市场参与者尤其是大股东、董事、高级管理人员不断提高合规意识,自觉运用《规则》规范、约束自身行为,引导市场形成“合规减持、违规重罚”的稳定预期。
二是做好培训指导,通过组织业务培训等形式,逐条解读立法原义、适用情形和典型案例,确保执法人员在认定和裁量等各环节都严格按照《规则》规范执法行为,同时加强证监会对派出机构行政处罚的监督、指导。
三是实施动态评估,常态化梳理统计类案行政处罚情况,开展执法效果评估,针对市场新型违法手法持续优化、完善违规转让证券案件行政处罚制度体系,平衡股权正常流通需求与中小投资者权益保护。
同日,证监会主席吴清在2026金融街论坛年会上表示,将完善违规减持处罚规则,坚持过罚相当、不枉不纵,细化认定标准,更加精准有效打击违规减持行为。
当日晚间,证监会发布《违规转让证券案件行政处罚实施规则》(以下简称《规则》),共十八条,自2026年12月1日起施行。
“坚持过罚相当、不枉不纵,细化认定标准,更加精准有效打击违规减持行为。”——证监会主席吴清在2026金融街论坛年会上的表态
减持网梳理发现,此次《规则》并非创设新的违规类型,也不改变量罚空间,而是对已有法律规定的细化:重点解决行政处罚实践中常见、多发的疑难问题,并对已有共识的惯常做法以条文形式予以确认。其核心导向清晰——从严监管、精准执法、穿透监管、过罚相当。
一、监管信号:不是限制正常减持,而是严打违规减持
《规则》向市场传递的信号十分明确:对违规减持行为依法从严打击,对合规减持形成稳定预期。
证监会有关部门负责人表示,《规则》向市场传递了“从严监管、精准执法”的强烈信号,对引导市场主体规范减持、维护市场秩序具有重要意义。下一步,证监会将加强市场引导、做好培训指导、实施动态评估,引导市场形成“合规减持、违规重罚”的稳定预期,同时平衡股权正常流通需求与中小投资者权益保护。
对市场参与者而言,这意味着减持合规边界更加清晰,违规成本更加可量化。正常、合规的减持需求仍将被平衡考虑,但利用规则漏洞、工具通道、账户马甲规避监管的行为,将面临更高处罚风险。
二、规则框架:18条、四大类、双指标
《规则》共十八条,主要内容包括两个方面:一是规范“违规转让证券”的认定,二是规范“违规转让证券”的处罚。
为便于执法操作,《规则》根据证券性质、行为主体、行为特征、危害性大小等,将违规转让证券行为细分为四大类:
- 违反法律的“在限制转让期内转让证券”;
- 在持有期限、卖出时间方面不符合行政法规、证监会规定;
- 在卖出数量、信息披露等方面不符合法律、行政法规和证监会规定;
- 未按规定暂停交易等收购中违规转让股票。
在处罚裁量上,《规则》按照“违规转让比例+金额”双指标精准划分裁量阶次,在《证券法》规定的罚款幅度内构建更细致的梯度标准:
| 裁量阶次 | 适用情形 |
|---|---|
| 从轻处罚阶次 | 违规转让比例不足2%,或金额不足4000万元 |
| 一般处罚阶次 | 其余情形 |
| 从重处罚阶次 | 违规转让比例在5%以上,且金额在5亿元以上 |
同时,《规则》还明确了十余种从轻、从重等处罚情节,力求“一把尺子量到底”,有效提高类案裁量的精细化和透明度。
三、处罚力度:5%+5亿触发从重,多个违规累计计算
从分类裁量阶梯看,处罚力度最大的是在限制转让期内转让原始股的行为。监管按照转让金额的“0—30%—50%—100%”划分裁量阶次;对其他在期限方面违反减持的行为,按“0—20%—30%—100%”划分;对在卖出数量、信息披露等方面违反规定的减持,按“0—10%—20%—100%”划分。
对于违规转让比例在上市公司总股本5%以上,且违规转让金额在5亿元以上的,属于从重处罚阶次,处以违规转让金额50%以上1倍以下罚款。
此外,《规则》明确,行为人实施多个独立的违规转让证券行为的,分别处罚,罚款金额累计计算。这意味着,试图通过拆分行为、分步操作降低单次违规金额的做法,将面临更严格的累计处罚约束。
四、穿透式监管:封堵“马甲账户”与绕道减持
《规则》充分体现穿透式监管原则,按照实质重于形式原则,对利用“交易”“工具”等手段规避监管的绕道减持行为,依法从严打击、从重惩处。
对于构成共同违法,或者转让证券且具有过错的一致行动人,依法认定为违法主体,追究行政法律责任,彻底封堵“马甲账户”“违规代持”等市场乱象。
《规则》明确的从重处罚情节包括:
- 导致上市公司第一大股东或实际控制人变更;
- 短时间内大量卖出、卖出数量占行为人所持证券比例较高,相应证券价格异常波动;
- 大量借用他人账户频繁买卖;
- 利用司法强制执行、股票质押平仓、赠与等途径绕道减持,违规转让证券;或者通过参与以本公司股票为标的物的衍生品交易、限售股转融通出借、限售股股东融券卖出等方式绕道减持;
- 组织、参与、实施上市公司财务舞弊后违规转让证券,或者上市公司大股东、董事、高级管理人员明知上市公司财务舞弊,仍违规转让证券等。
此外,《规则》还对并罚与从一重处、调整适用、市场禁入等作出提示性规定,形成从认定到裁量、从主体到工具、从行为到情节的闭环监管框架。
五、减持网观察:裁量从“原则性”走向“可计算、可预期”
从规则设计看,此次《规则》的一个重要变化,是把过去相对原则性的处罚裁量,进一步转化为“可计算、可预期、可比较”的规则框架。
“违规比例+金额”双指标,本质上为市场提供了一把更透明的尺子:违规行为越重、比例越高、金额越大,适用的裁量阶次越严;绕道、借用账户、共同违法、一致行动人过错等情形,则被纳入穿透式监管和从重处罚考量。
对上市公司大股东、董事、高级管理人员及相关一致行动人而言,后续减持合规管理需要重点关注四个层面:主体身份、账户管理、工具使用、信息披露。尤其是在司法强制执行、股票质押平仓、赠与、衍生品交易、转融通出借、融券卖出等特殊路径中,更需审慎评估合规边界。
六、合规提示:减持前先做“四件事”
- 核主体:确认大股东、董监高、一致行动人及共同违法风险边界;
- 核账户:杜绝借用他人账户、违规代持、“马甲账户”等安排;
- 核工具:审慎评估衍生品、转融通出借、融券卖出、质押平仓等路径的合规性;
- 核披露:对照持有期限、卖出时间、卖出数量、信息披露等要求逐项自查。
减持网观点:监管指向的是违规减持,而非正常减持。合规减持、透明披露、规范操作,仍是市场主体应坚持的底线。随着《规则》落地,违规减持的认定标准、裁量尺度和处罚预期将更加清晰,“合规减持、违规重罚”的市场预期有望进一步强化。
减持网将持续跟踪《规则》落地情况、典型案例与监管动态,为市场提供减持合规信息与研究参考。
免责声明:本文基于证监会公开信息及公开报道整理,不构成法律意见或投资建议。具体规则适用以监管正式文件及个案认定为准。

