

当BC技术的成本与规模化瓶颈逐渐被突破,而全行业仍陷于产能过剩与价格竞争的泥潭,“时间的朋友”高瓴资本选择撤退,隆基绿能能否凭借这场“背水一战”实现困境反转?
隆基绿能董事长钟宝申在2025年年报中向市场释放信号:“最困难的阶段已经过去。”然而,最新披露的2026年上半年业绩预告却显示,公司预亏34亿元至38亿元。自2023年第四季度起,这已是连续第11个季度陷入亏损,经营拐点显然尚未真正到来。
深度亏损的泥潭中,公司股价较历史高点已跌去逾80%,机构投资者亦纷纷离场。高瓴资本曾于2020年以每股70元、总计158亿元的高位重金入局,历经数次减持后,至2026年一季度已退出前十大股东之列,这笔投资最终以数十亿亏损惨淡收场。
1.行业供需失衡,连续11个季度亏损
作为国内光伏一体化龙头企业,隆基绿能的主营业务涵盖单晶硅片、电池组件等核心产品,同时提供分布式光伏电站、地面光伏电站及建筑光伏一体化等多元化场景解决方案。
然而,即便是行业龙头,也难以在周期波动中独善其身。
7月14日,公司发布业绩预告,预计2026年上半年实现归属于上市公司股东的净亏损为34亿元至38亿元,相较上年同期的25.69亿元亏损进一步扩大,这已是自2023年第四季度以来连续第11个季度出现亏损。
对于本期业绩亏损,隆基绿能解释称,光伏行业供需格局尚未出现实质性改善,企业运营持续承压。受新能源消纳能力不足以及去年同期抢装高基数效应等多重因素影响,国内上半年新增光伏装机出现阶段性显著回落。报告期内,公司组件销量和收入同比下滑,开工率不足导致毛利率维持低位,叠加联营企业投资损失及人民币升值带来的汇兑损失等影响,共同形成了经营业绩亏损。
参考2025年财报数据,隆基绿能单晶硅片和单晶组件的产能利用率分别为60.62%和59.67%,行业整体仍处于较低迷状态,这也直接拖累了公司2025年的全年业绩表现。
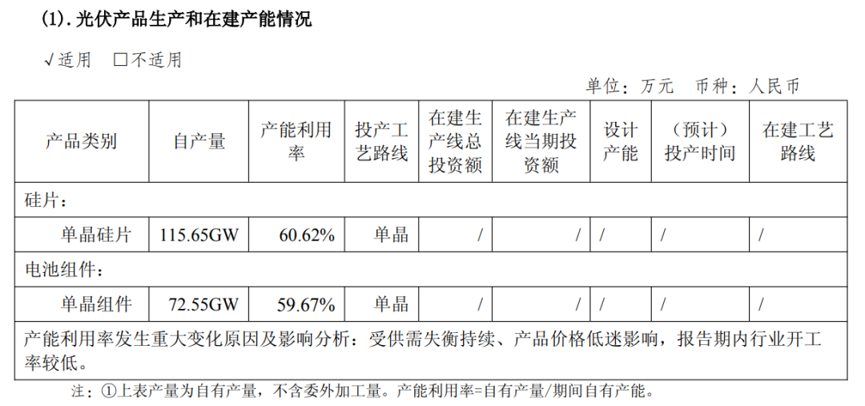
图 / 隆基绿能公告
2025年,隆基绿能实现营收703.47亿元,同比下降14.82%;净利润亏损64.2亿元。2026年一季度,公司实现营收111.92亿元,同比下降18.03%;净利润亏损19.2亿元;同期,根据Choice数据,公司销售毛利率为-1.19%。
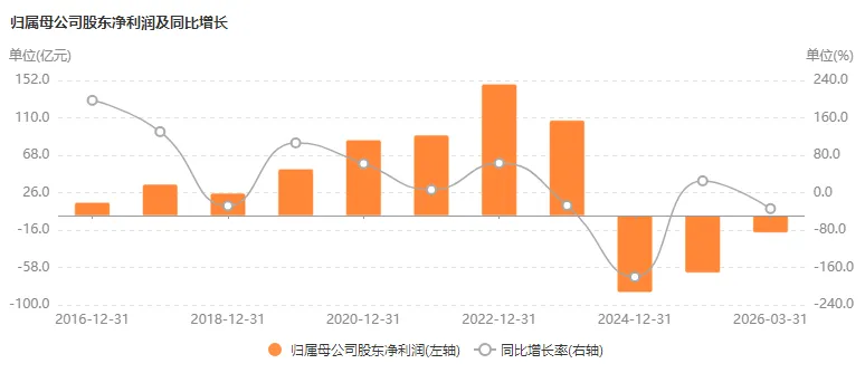
图 / 东方财富
在细分业务方面,组件及电池业务占公司营收比重超过85%,2025年该业务毛利率仅为0.19%,较2024年下降6.08个百分点,收入与毛利率均出现明显下滑。硅片及硅棒业务毛利率低至-5.3%,但相较于2024年已有所减亏。电站业务则受新能源发电全面市场化影响,上网电价下降叠加发电量减少,导致该业务毛利率同比走低。其他业务收入规模较小,对公司整体收入贡献有限。
按销售地区划分,2025年公司在欧洲、亚太、美洲和中东非地区的销售收入占比分别为15.62%、12.17%、13.15%和3.81%。随着海外贸易保护政策持续加码,公司面临的海外经营风险较为突出。
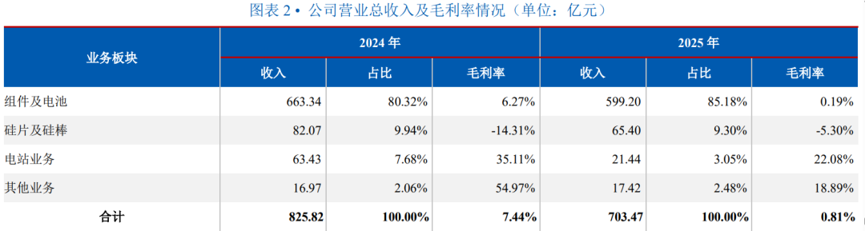
图 / 联合资信
隆基绿能的亏损并非个案。2026年上半年业绩预告显示,通威股份预亏48亿元至54亿元,TCL中环预亏30亿元至33亿元,协鑫集成预亏3.2亿元至4.5亿元。可见,当全行业深陷产能过剩与价格战泥潭时,产业链各环节利润空间持续收窄,细分业务层面的经营压力也直接反映在企业的财务数据之中。
面对行业性经营困境,隆基绿能正全力推进光伏业务全面向BC技术转型,持续丰富场景化产品矩阵,海外市场销量及BC产品销量占比均有显著提升。BC技术的提效降本举措持续落地,ACM(纳米合金矩阵式接触)电池已实现规模化投产。与此同时,公司加快光储协同布局,推出覆盖大型电站到工商业园区的“LONGi ONE”全场景光储一体化产品,并加速建设海外市场本地化能力,着力提升系统解决方案能力与综合竞争优势。
针对今年二季度单晶硅片和单晶组件的产能利用率、公司BC产品当前市场占有率及毛利率等问题,减持网曾致函隆基绿能,但截至发稿前未获回复。
2. 押注BC技术背水一战
BC电池(背接触电池)是一种将正负电极均置于电池背面的结构设计,正面无栅线遮挡,从而能够最大限度地吸收太阳光,有效提升光电转换效率。
在N型技术三大路线中,BC与TOPCon、HJT并列。其中,TOPCon凭借较低的制造成本门槛迅速取代PERC,成为当前光伏市场的主流产品;而BC技术因工艺复杂、良率偏低、成本控制难度较大,发展进程相对缓慢。据集邦咨询数据,2025年全球光伏组件产出达669GW,其中TOPCon组件产出516GW,市场占有率约77.1%。平安证券则预计,2026年BC市场占比有望突破10%。
在TOPCon占据绝对主导的背景下,隆基绿能选择了一条更具挑战性的差异化路径。公司自2017年起布局BC技术,2023年9月明确提出大力发展光伏BC电池,2025年被视为BC技术全面突破的关键年份,当年BC电池产线良率已提升至98.5%。
更为关键的变化在于成本端的突破。董事长钟宝申在2026年4月业绩说明会上表示,今年3月BC产品成本已与TOPCon基本持平,今年三季度有望实现组件层面的盈利。
技术突破正逐步转化为市场份额。2025年,隆基BC组件全球销量达22.87GW;2026年一季度,BC出货占比由上年的25%跃升至66.1%,达到8.34GW。公司计划2026年全年组件出货约80GW,其中BC产品占比将保持在65%以上。
图 / 摄图网,基于VRF协议
3. 股价持续走低,高瓴退出前十大股东
据公开报道,在2026年5月22日召开的隆基绿能年度股东大会上,有投资者现场表示,其投入公司的1500万元资金至今仅剩900万元,而同期其他投资标的已实现2至7倍的收益增长。该投资者直言“深切感受到了切肤之痛”,并对公司战略定位是否出现决策失误提出质疑。
对此,董事长钟宝申回应称,过去几年股价下跌确实给投资者带来了损失,他对此表示理解。同时他提到,过去两年公司在行业波动中保持了既定的战略定力,并未跟随行业节奏盲目扩产。
这位投资者的遭遇,正是隆基绿能股价持续低迷的缩影。在这场长达数年的下跌中,受损的远不止普通散户。即便是被誉为亚洲最大私募基金的高瓴资本,同样在隆基绿能身上遭遇了“滑铁卢”。
高瓴资本对隆基绿能的投资始于光伏行业最为狂热的2020年。彼时,“碳中和”成为资本市场最大的投资主题,隆基绿能作为彼时的“光伏茅”,年内股价已暴涨近3倍,市场情绪极度乐观。2020年12月,高瓴资本通过旗下基金——HHLR管理有限公司-中国价值基金,斥资约158亿元,从隆基绿能原第二大股东李春安手中受让2.26亿股股份,占公司总股本的6%。
交易价格为每股70元,约为当时市场价的九折。该笔交易完成后不久,隆基绿能股价于2021年2月一度冲高至125元/股,高瓴资本的账面浮盈一度高达约124亿元。
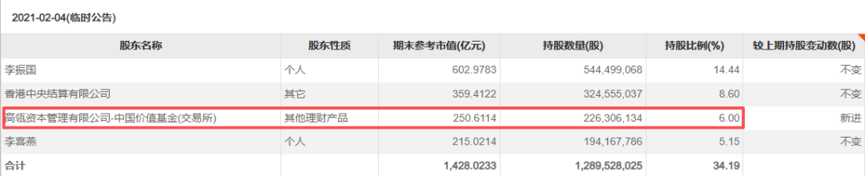
图 / 东方财富
2025年6-8月,通过集中竞价减持约3755.72万股,套现约5.84亿元,均价在14.88元至16.62元/股之间。此次减持后,其持股比例精准降至4.999999%,刚好低于5%的信披红线。
然而,行业景气度的逆转来得迅猛。随着光伏产业从供不应求迅速滑向供需错配与产能过剩,企业经营环境急剧恶化,隆基绿能的业绩自2023年三季度开始大幅滑坡,四季度便已步入亏损。
与此同时,公司股价从历史高点持续回落。截至7月22日收盘,隆基绿能股价报12.57元,较2021年11月创下的历史高点已跌去逾80%,市值缩水至952.56亿元。
作为顶级投资机构,高瓴资本早在2023年便试图借助“转融通”方式变相减持,以规避信息披露义务。该行为随后被证监会认定为“涉嫌违反限制性规定转让股票”并立案调查,其减持计划因此被迫中断。
2024年,根据监管要求,高瓴资本重新增持隆基绿能128.13万股,持股比例回升至5%;此后,随着HHLR进一步履行前期作出的增持承诺,其持股比例稳定在5.5%。
直至2025年下半年,高瓴资本才重新启动减持。2025年6至8月期间,其通过集中竞价方式累计减持约3755.72万股,套现约5.84亿元,减持均价介于14.88元至16.62元/股之间。此次减持完成后,其持股比例精准降至4.999999%,恰好低于5%的信息披露红线。
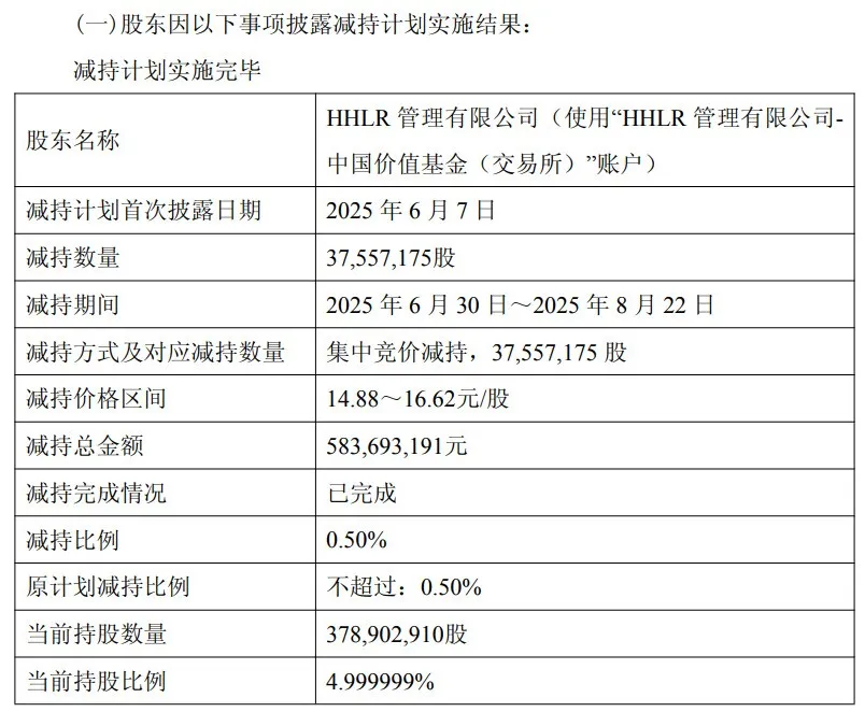
图 / 隆基绿能公告
在此之后,在不需履行公告义务的阶段,高瓴资本继续推进大规模减持。2025年第四季度,其持股比例进一步降至3.07%;至2026年第一季度,高瓴资本已彻底退出隆基绿能前十大股东之列。
对投资者而言,隆基绿能所经历的这一轮起伏,是一堂关于“周期判断与技术路线选择”的深刻案例。即便是顶级投资机构,同样难以摆脱周期高点之下的情绪共振。
在这场残酷的行业淘汰赛中,隆基绿能最困难的阶段是否已然过去,其最终能否凭借BC技术穿越周期,尚需后续财报持续印证。