

资本市场从来不缺戏剧性。
一边是股价连续4个交易日涨停,4天累计暴涨46.40%,市场为玻璃基概念杀红了眼。
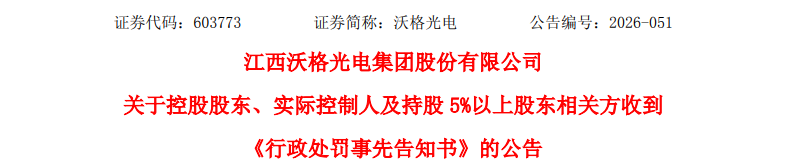
一边是江西证监局一纸《行政处罚事先告知书》砸下来:实控人易伟华在协议转让中未如实披露转让总价款和支付方式,导致多份公告存在虚假记载,拟被罚150万。
更有意思的是,接盘的私募基金,辉睿1号的管理人深圳中锦程资产管理有限公司,也同步被罚了100万。
合计250万的罚款单,开在4连板的涨停板上,这画面,很绝。
一、到底发生了什么?
2024年下半年,沃格光电实控人易伟华把1180万股无限售条件流通股,协议转让给了深圳中锦程资管旗下的辉睿1号私募基金。
协议转让的程序走了好几轮公告:
2024年10月11日,《签署补充协议的公告》。
2024年11月1日,《简式权益变动报告书》(易伟华和深圳中锦程各出一份,都要更新)。
2024年11月12日,《协议转让进展公告》,又是两份简式权益变动报告书。
2025年1月11日,《股份完成过户登记的公告》。
五份公告,公开的转让价款、第二期款支付时间,写得清清楚楚。
但是,江西证监局查出来一件事:实际的总价款和支付时间,跟这些公告里写的,不一致。
也就是,公告说了一个价,实际是另一个价,公告说钱什么时候到,实际不是那个时候到的。
这就是典型的”抽屉协议”。
协议转让行业里,”抽屉协议”是个老话题了,有些股东和接盘方觉得,反正股份交割了,有一些条款细节不写进公告也无所谓,注意,我说的是”细节”,不是”故意造假”,但监管的逻辑很简单:你披露了什么,就得是什么,公开写的和实际执行的,必须一字不差。
还记不记得早些时候做代持,公告过了,钱都不用付完的。
二、怎么被查的?
2026年5月14日,证监会向易伟华和深圳中锦程分别发出《立案告知书》。
查了差不多3个月。
8月7日,《行政处罚事先告知书》(赣处罚字〔2026〕5号)正式出具。
查协议转让的信披问题,核心路径我在之前的文章里反复讲过,就是资金穿透,协议转让是大体量交易,价款几千万上亿,每一笔都能在银行流水里找到,实际到账金额跟公告披露金额比对,立刻就能看出猫腻,这是最基础的核查手段,想藏是藏不住的。
值得注意的是,公告里提到一个细节:易伟华与深圳中锦程已按披露的转让总价款进行了整改,也就是说,在被查之后,双方已经把合同调成公告价了。
想补救,但已经晚了。
三、罚了多少钱?为什么两边都罚?
实控人易伟华:警告,150万。
深圳中锦程资产管理有限公司:警告,100万。
两家各挨各的板子。
这背后的法理是,《证券法》第七十八条第二款要求信息披露义务人披露的信息必须真实、准确、完整,第一百九十七条第二款规定,信披义务人未按规定报送或披露的,责令改正,给予警告,并处50万以上500万以下罚款。
在这个案子里,易伟华是出让方,深圳中锦程是受让方,双方都是信息披露义务人。
双方都在5份公告里出现了,都签了字,都盖了章。
这个案子的特殊之处在于,私募基金的管理人也挨了罚,我之前分析广道数字的案例时说过,私募代持被查到,查的是资金来源,这个案子反过来了,查的是信披内容,易伟华这1180万股是不是代持,不好说,因为公告里没提回购安排,但不管是不是,签署补充协议之后公告的内容跟实际内容不符,这个事实跑不掉。
四、这个案例对行业意味着什么?
沃格光电的案子,给减持行业三个警示。
第一,补充协议不是”私下协议”。
只要签了字,盖了章,就得原样披露,公告里写的跟实际不一样,不是”灵活处理”,是虚假记载,150万的罚单是初步拟定的,最终以《行政处罚决定书》为准,但如果坐实,这是实打实的行政处罚记录,不是交易所自律监管,是证监局出手。
第二,私募基金在协议转让中,不只是”出钱的那一方”。
你是信披义务人,你有独立的法律责任,深圳中锦程被罚了100万,说明监管不认”我只是按对方要求配合”这种说法,你的签名在上面,你的章在上面,责任就在你这边。
第三,协议转让中的”抽屉协议”,迟早会被查。
资金流水是最诚实的证据,它不说谎,五份公告中有一处对不上,整个交易记录链条的虚假就锁死了。
我不去判断易伟华和深圳中锦程这1180万股到底是代持还是真实出让,也没有必要去猜,协议转让作为股东减持的合法通道,本身是没有问题的,问题出在执行层面,信息披露是底线,跨过去就是违规,行业要往前走,就不能在这种基础问题上碰运气。
协议转让这类业务,本来就是为了给股东提供一条合规、可控、不冲击二级市场的退出通道。
越是监管部门用放大镜看的领域,从业者和股东越要谨慎。
抽屉里的东西,迟早要在阳光下摊开。
保持敬畏,做好本分。

