

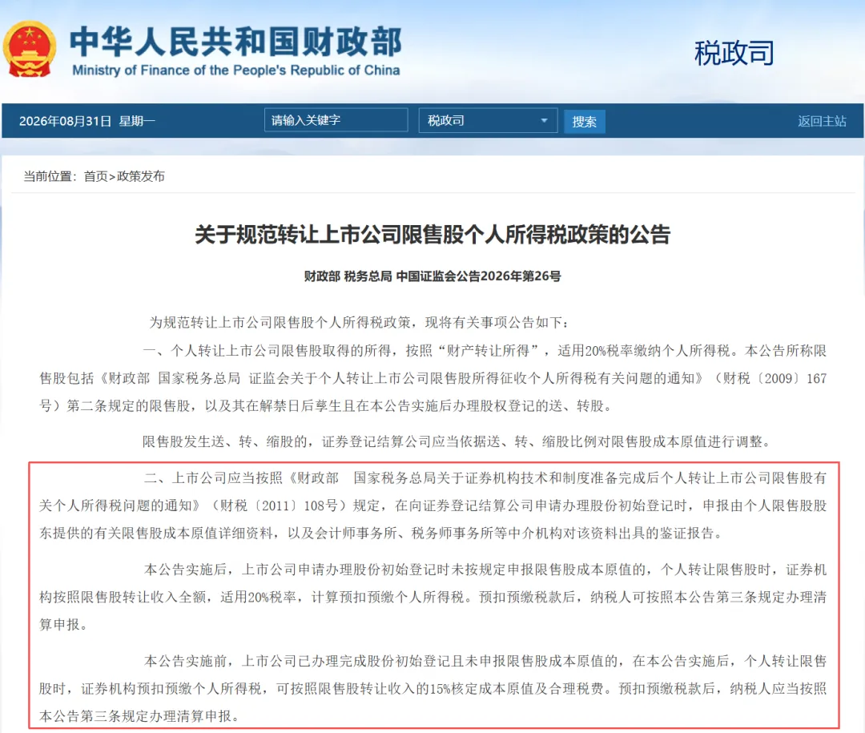
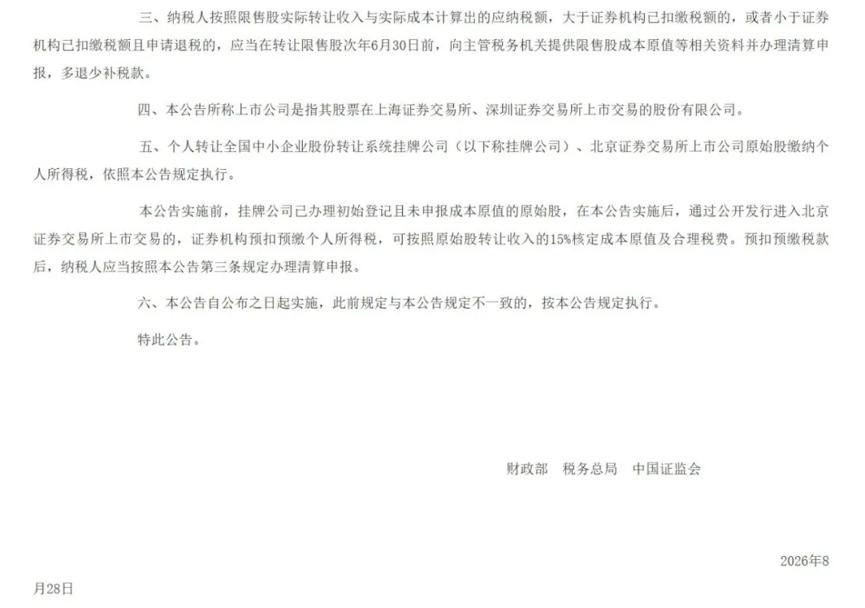
财政部 税务总局 中国证监会《关于规范转让上市公司限售股个人所得税政策的公告》2026年8月28日公布,自公布之日起施行 。
一、两大核心政策变化
变化1:解禁日后送股、转股纳入限售股征税范围(封堵“解禁后高送转”筹划)
1. 旧规则:仅解禁之前孳生的送转股属于限售股;解禁之后上市公司再送股、资本公积转增股本,新增股份属于流通股,卖出不缴限售股20%个税。
2. 新规:限售股解禁日后孳生,且在2026年8月28日之后办理股权登记的送股、转股,纳入限售股范围,转让时按20%缴纳个税 。
3. 成本处理:发生送、转、缩股,中国结算自动按比例调整限售股成本原值,计税基础连续继承,不会重复征税。
变化2:取消新上市公司限售股“15%核定成本原值”,强化源头成本申报
1. 旧规则:股东无法提供完整成本凭证,券商可按转让收入15%核定成本及税费(即应纳税所得额=转让收入×85%),历史上大量原始股股东依靠该规则降低税基 。
2. 新规分层规则
增量:
上市公司办理股份初始登记时,必须报送个人限售股成本原值+会计师/税务师事务所鉴证报告提交中国结算存档。
如果上市公司未申报成本资料:券商卖出时直接按转让收入全额预扣20%个税。
纳税人后续可以补充完整成本证据,向税务机关办理清算申报、申请退税,但不再允许直接适用15%核定成本 。
存量:
继续保留旧规则:转让时券商依旧可以适用15%核定成本预扣预缴,股东仍可后续清算调整,不强制中介鉴证报告,不溯及既往。
3. 制度逻辑:把成本原值的举证、申报责任前置到IPO初始登记环节,而不是等到减持环节再去补资料,压缩人为筹划空间。
二、清算申报制度强化
证券机构只是做预扣预缴;预扣预缴税额≠最终应纳税额。
预扣预缴与实际应纳税额不一致的,纳税人必须主动做限售股清算申报,税务机关受理多退少补。
举例:新规后新上市公司,未申报成本,券商按全额20%预扣;股东拿出入股凭证、中介费等,清算后可以把真实成本扣掉,退回多预缴税款,但不能直接用15%核定。
三、限售股范围梳理
1.财税〔2009〕167号原有全部限售股:股改限售股、IPO限售股、受让/继承取得未解禁限售股等;
2.新增:上述限售股解禁日后孳生、2026年8月28日后完成股权登记的送股、转股。
注意:现金分红本身不受本公告影响,现金分红依旧执行股息红利差别化政策,不纳入本公告调整范围。
四、需要关注的人群
1. IPO企业个人原始股东
上市申报股份登记阶段,务必准备完整成本资料、中介鉴证报告,否则减持时会被按转让收入全额预扣20%,后续再走清算退税,流程繁琐。
2. 已上市老公司的原始股东
存量历史股份不受新规约束,依旧可以适用15%核定成本;但8月28日之后公司再做解禁后送转,新增股份要交限售股个税,不能再用高送转做减持筹划。
3. 普通二级市场股民
无影响,二级市场买入股票转让继续免征个税。
五、常见误区澄清
❌误区1:税率提高了
✅正解:税率依旧20%,只是把之前的征税漏洞补上,没有提高税率。
❌误区2:所有送转股全部征税
✅正解:解禁前孳生送转本来就要征税;新规仅针对解禁之后、8月28日后登记的送转股;存量历史送转不追溯。
❌误区3:新上市公司股东拿不出成本就要硬交全额20%,没有救济
✅正解:券商全额预扣,但是允许后续凭证据清算退税,只是取消简单粗暴的15%核定方式。
六、减持网实务提示
1. 筹划路径失效
限售股解禁后大比例高送转,抛售送转股份的方案彻底失效,拟减持股东要重新测算税负、调整减持节奏;
2. 新IPO项目
股改、IPO阶段就要留存出资凭证、中介鉴证文件,股份登记环节完成报送,不要等到减持环节再补救;
3. 清算风险
全额预扣不等于最终纳税义务,纳税人有清算申报义务,要保管好入股成本、中介费等全套凭证;
4. 政策边界区分
看送转股的股权登记时间,不是看解禁时间,也不是看股东大会决议时间。