
目录
一、持股主体为有限公司的税务处理及筹划
二、持股主体为有限合伙企业的税务处理及筹划
三、持股主体为自然人的税务处理及筹划
一、持股主体为有限公司的税务处理及筹划
(一)税务处理 有限公司股东减持上市公司股票主要涉及以下税收问题:
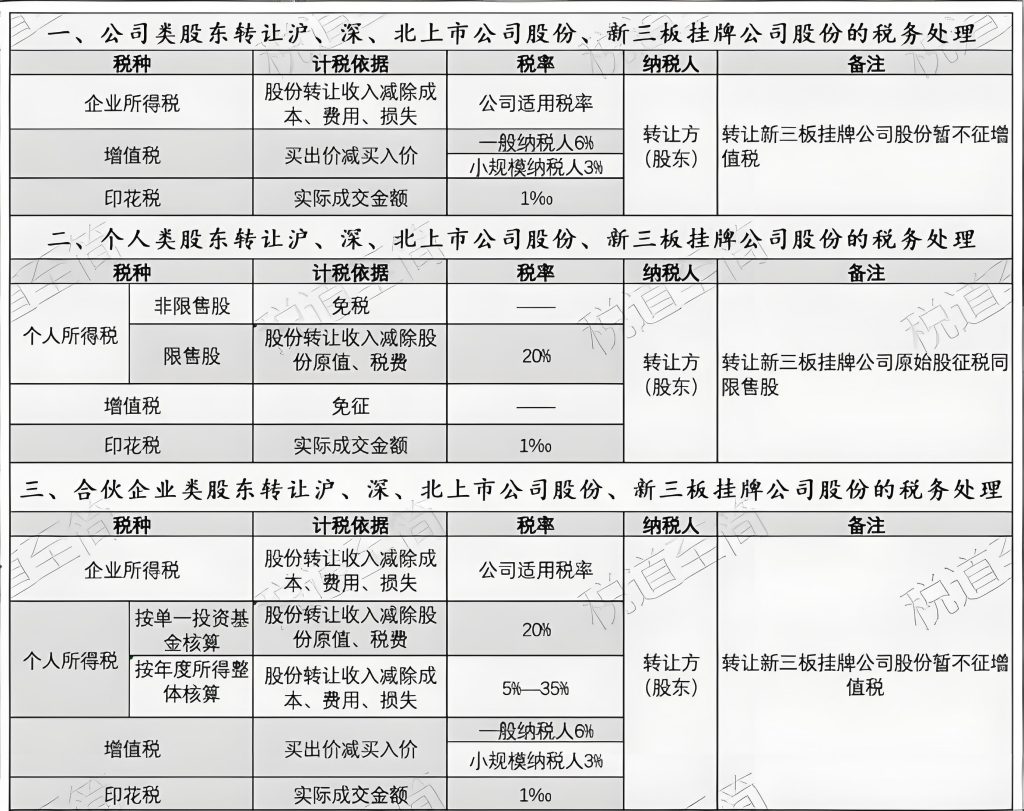
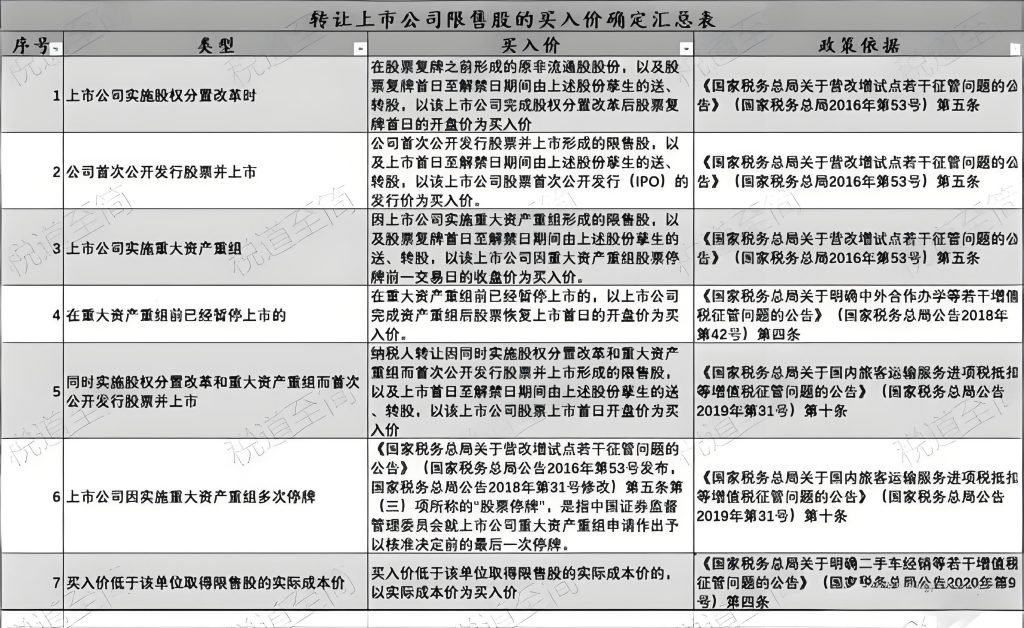
1.增值税。由于上市公司股票为有价证券,有限公司股东减持上市公司股票应按金融商品转让缴纳增值税。其计税依据为卖出价减去买入价,适用6%的增值税税率,如为小规模纳税人则适用3%的增值税征收率。具体买入价的确定详见下表:
2.城建税及附加。城建税以增值税为计税依据,纳税人所在地为城市市区的,税率为7%;纳税人所在地为县城、建制镇的,税率为5%;纳税人所在地不在城市市区、县城或建制镇的,税率为1%。教育费附加以增值税为计税依据,按增值税的3%计算。地方教育费附加也是以增值税为计税依据,按增值税的2%计算。
3.企业所得税。减持上市公司限售股的所得并入企业季度、年度应纳税所得额进行申报,一般适用25%的企业所得税税率计算纳税。
4.个人所得税。将减持股票的税后所得分配给自然人股东还需缴纳20%的个人所得税。
5.印花税。按减持金额的0.1%缴纳印花税,由证券公司代扣代缴。
(二)税务筹划通过分立、合并、迁移等方法,将减持主体变换到特定的地方,通过财政和税收的“双返”优惠,可将所得税综合税负率由40%降低至14%。
二、持股主体为有限合伙企业的税务处理及筹划
(一)税务处理 有限合伙企业股东减持上市公司股票主要涉及以下税收问题:
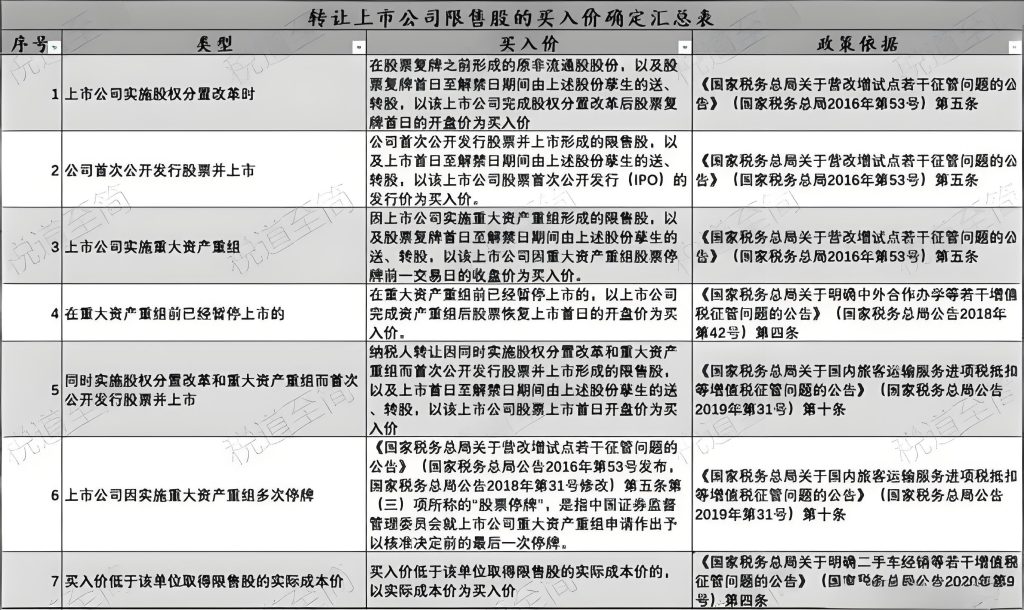
1.增值税。由于上市公司股票为有价证券,有限合伙企业股东减持上市公司股票应按金融商品转让缴纳增值税。其计税依据为卖出价减去买入价,适用6%的增值税税率,如为小规模纳税人则适用3%的增值税征收率。具体买入价的确定详见下表:
2.城建税及附加。城建税以增值税为计税依据,纳税人所在地为城市市区的,税率为7%;纳税人所在地为县城、建制镇的,税率为5%;纳税人所在地不在城市市区、县城或建制镇的,税率为1%。教育费附加以增值税为计税依据,按增值税的3%计算。地方教育费附加也是以增值税为计税依据,按增值税的2%计算。
3.个人所得税。有限合伙企业减持上市公司限售股的所得按照“先分后税”的原则,由合伙人缴纳所得税,合伙人为法人的缴纳企业所得税,合伙人为自然人的适用5%-35%的五级超额累进税率缴纳个人所得税(一般适用35%的税率)。
4.印花税。按减持金额的0.1%缴纳印花税,由证券公司代扣代缴。
(二)税务筹划通过迁移等方法,将减持主体变换到特定的地方,通过财政和税收的“双返”优惠,可将个人所得税综合税负率由35%降低至10%。
三、持股主体为自然人的税务处理及筹划
(一)税务处理自然人股东减持上市公司股票主要涉及以下税收问题:
1.个人所得税。按财产转让所得适用20%税率缴纳个人所得税。限售股IPO时在中登公司有原始成本申报的,扣除原始成本和相关税费,IPO时未向中登公司申报原始成本的,按减持收入的15%作为成本扣除。
2.印花税。按减持金额的0.1%缴纳印花税,由证券公司代扣代缴。
(二)税务筹划通过个人证券账户迁移等方法,在特定的地方减持,通过财政奖励优惠,可将个人所得税税负率由20%降低至12.8%。
附件:股票减持税务处理汇总表