
2026年6月24日,广东明珠收到控股股东方的告知函:
兴宁金顺安三天减持1.90%,往前数一个月,众益福已经减过一笔1.78%。
两轮加起来3.68%,公告披露的合计持股,5月一轮后是30.00%,6月一轮后是28.10%。
关键是,这两轮减持,从头到尾没有发过一份减持计划预披露。
今天咱们以专业人士的身份看两件事:这3.68%为什么可以一声不吭地减?以及,不预披露是不是等于不透明?
一、减持原因
第一次,5月19日。
实控人张坚力控制的兴宁众益福,通过大宗交易减持1,240万股,占总股本1.78%,持股从5.79%降到4.01%。
减持原因:为如期偿还公司业绩承诺补偿金。
就是业绩承诺没达标要赔钱,卖股票凑钱还。
第二次,6月16日到23日。
控股股东的一致行动人兴宁金顺安,三天内通过集中竞价分三笔减持,合计1,317.8万股,占总股本1.90%,持股从10.28%降到8.38%。
三笔均价8.50元、8.21元、7.77元,逐笔走低,套现约1.07亿元。
这次是:为降低整体股权质押比例。
两轮动作性质不同,一轮被迫还债,一轮主动去杠杆,但股份来源相同,都是参与公司非公开发行取得的股份,也就是2016年定增的老股。
二、预披露豁免的规则逻辑
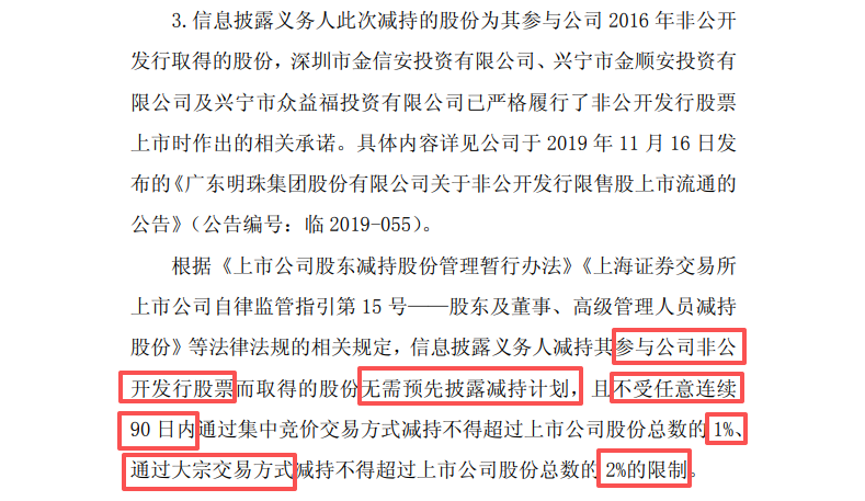
广东明珠的公告原文是:信息披露义务人减持其参与公司非公开发行股票而取得的股份,无需预先披露减持计划,且不受任意连续90日内通过集中竞价交易方式减持不得超过1%、通过大宗交易方式减持不得超过2%的限制。
减持网:判断减持要不要预披露,先看两个变量:减持主体是谁,股份从哪来。预披露的硬义务落在控股股东、持股5%以上大股东和董监高身上,约束的是他们减持普通股份的情形。而减持参与上市公司非公开发行取得的股份,监管口径豁免预披露,广东明珠、康恩贝、青山纸业等多家公司的公告都是这个口径。
注意最后半句,比青山纸业案例更进一步。
青山纸业那边0.5177%没碰到90天1%的线,广东明珠1.78%、1.90%直接穿过去,公告明确说定增股份不受这个限制。
这里要说清楚:预披露豁免是各家公告一致的共识,但90天额度是否一并豁免,业内口径并不完全统一,实操以监管认定为准。
广东明珠敢于按不受限制的口径执行,并且公告里明明白白写出来,说明这个口径至少在个案层面被认了。
三、不预披露,等于不透明?
这是散户最容易误解的地方。
不预披露,走的是规则豁免,但透明度另有一条兜底:1%刻度的权益变动公告。
控股股东及其一致行动人权益变动触及总股本1%时,要在事实发生之日起2个交易日内公告。
广东明珠这两轮,1.78%和1.90%都超过了1%刻度,所以每一轮都发了提示性公告,5月21日一份,6月25日一份。
减了多少、谁减的、均价多少、原因是什么,写得清清楚楚。
所以正确的理解是:预披露管事前,1%刻度管事后。
定增股份豁免了事前,但事后一道都不少。
四、角度
广东明珠这个案例,把减持的合规边界画得很清楚。
第一,豁免不是空穴来风。
非公开发行股份减持免预披露,有规章和指引的明确口径,广东明珠、康恩贝、青山纸业近期都在按这个口径操作,这是行业惯例,不是个案。
第二,豁免的是预披露,不是披露。
1%刻度公告、权益变动报告书,该有的透明度兜底一样不少。
第三,注意身份和股份的叠加。
众益福减持后降到4.01%,单看跌破5%大股东线,但它仍是实控人的一致行动人,合并计算下减持约束还在,降到大股东线以下,不代表自由,只看你是否还属于某个身份体系。