
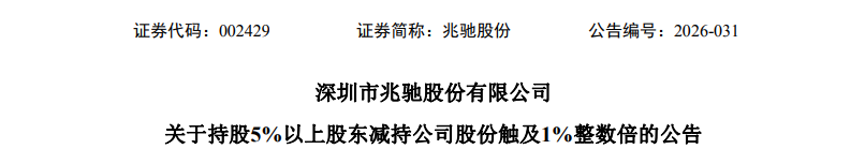
2026年5月14日,减持披露了一份公告《关于持股5%以上股东减持公司股份触及1%整数倍的公告》。
减持的人,是另一家上市公司,东方明珠。
这笔减持发生在2026年4月27日到5月12日,数量1466.05万股,占兆驰股份总股本的0.32385%,减持之后东方明珠的持股从6.3%降到5.9%。
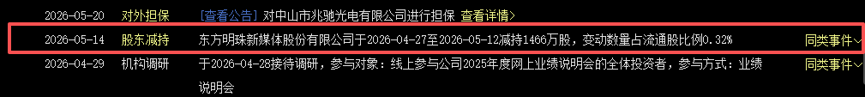
翻了翻兆驰股份的公告列表,找不到”减持计划”四个字,只能在行情软件的”大事提醒”里先看到这个消息。
但是,你如果去翻东方明珠的公告,就可以在4月21日找到一份公告说的是:拟出售兆驰股份不超过6000万股。
同一笔减持,两边的公告长得完全不一样。
不是谁漏披露,这笔减持从头到尾,就不需要走预披露那道程序。
一、两处公告
东方明珠那份是4月21日发的,标题《关于拟转让深圳市兆驰股份有限公司部分股票的公告》。
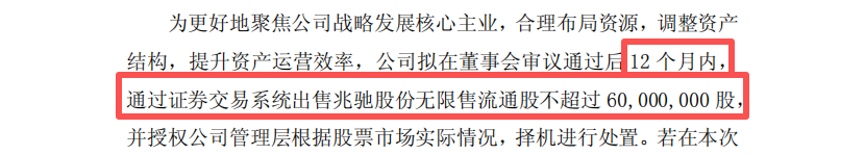
内容是,如上。
拟通过证券交易系统择机出售无限售流通股不超过60,000,000股,占兆驰股份总股本约1.33%,方式包括集中竞价、大宗交易,授权有效期12个月,无需提交股东会审议。
股份来源是2016年11月参与兆驰股份非公开发行取得,2017年6月又经历了资本公积金转增。
兆驰股份那份是5月14日发的。
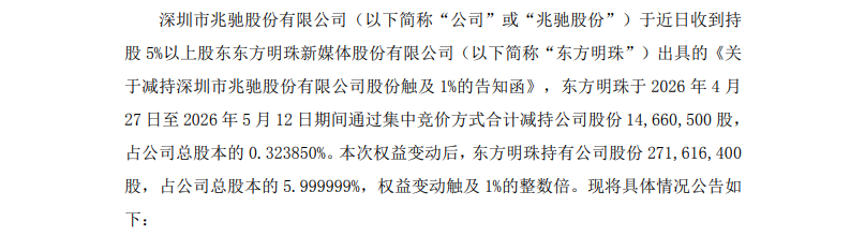
两份公告的分工很明确。
卖方那边,是东方明珠在处置自己的资产,属于它的董事会决议,公告发在它自己那边,义务来自《证券法》第六十三条第三款,投资者持股达到5%以后,所持有表决权股份比例每增加或者减少1%,应当在事实发生的次日通知该上市公司,并予公告。
出让方出告知函,标的公司发公告。
两个都发了,只是标题、口径、责任主体都不一样。
二、没有减持公告?
兆驰股份那份公告里,专门写了一段特别说明,这段是整件事的规则核心。
原文的大意是,东方明珠原持有公司股份来源全部为认购公司2016年非公开发行股票所取得的股份,以及公司后续实施资本公积金转增股本对应新增的股份。
其减持行为适用于《上市公司股东减持股份管理暂行办法》第二条规定,即不适用于《减持办法》第九条关于首次卖出前15个交易日报告并披露减持计划的规定。
因此,东方明珠不存在受到减持新规限制的股份,不存在不得减持的情形,本次减持无需履行预披露义务。
这段话的依据,是暂行办法第二条的三款。
第一,上市公司持有百分之五以上股份的股东、实际控制人,还有董监高减持股份,以及其他股东减持其持有的公司首次公开发行前发行的股份,适用本办法。
第二,大股东减持其通过证券交易所集中竞价交易买入的上市公司股份,仅适用本办法第四条至第八条、第十八条、第二十八条至第三十条的规定。
第三,大股东减持其参与首次公开发行、上市公司向不特定对象或者特定对象公开发行股份而取得的上市公司股份,仅适用本办法第四条至第八条、第十条、第十一条、第十八条、第二十八条至第三十条的规定。
减持网:规则是按股份来源分档的,二级市场买来的股份一档,参与首发和公开增发、定向增发拿到的股份一档,其余的大股东持股又是另一档。同样顶着5%以上股东的身份,落在哪一个点上,就决定它要不要提前15个交易日披露减持计划,也决定它受不受竞价90日1%、大宗90日2%的额度约束。
把第三点摊开看,被排除在外的有第九条预披露、第十二条集中竞价90日1%、第十三条协议转让、第十四条大宗交易90日2%及受让方6个月锁定。
第十条讲分红不达标和破净,第十一条讲破发,这两条的义务主体主要是控股股东和实际控制人。
东方明珠两条都不沾,既不是兆驰股份的控股股东,也不是它的实际控制人,所以这两条对它实际上是空的。
有约束的是,第十八条,大股东不得融券卖出本公司股份,不得开展以本公司股票为合约标的物的衍生品交易,第七条,被立案调查、被公开谴责未满三个月、罚没款未缴清这些情形下不得减持。
到这里,市场上那句”兆驰股份怎么没有减持计划公告”,答案就出来了,不是没披露,是这类股份本来就不要求披露计划。
三、这批股份的来路
要理解它为什么是第三种类型,得回到2016年。
2015年8月,东方明珠公告,拟以自有资金人民币22亿元参与兆驰股份的非公开发行,当时兆驰在做一个互联网电视业务的联合运营项目,方案里东方明珠、上海文广集团、青岛海尔分别认购。
方案调整过两次。
2015年度利润分配实施完毕后,发行价格由12.36元每股除息调整为12.28元每股,东方明珠的认购数量由17,800.3108万股调整为17,915.3095万股,锁定期三年。
青岛海尔中途退出,最终认购方变成东方明珠和北京国美咨询两家。
2016年11月,这笔定增落地,合计发行209,346,909股,募集资金25.71亿元,东方明珠认购179,153,095股、金额22亿元,持股比例9.89%,成为兆驰股份第二大股东。
2017年6月,兆驰股份实施2016年年度权益分派,每10股派0.25元现金,同时以资本公积金每10股转增15股,转增之后,东方明珠这笔认购从1.7915亿股变成447,882,737股。
2019年11月18日,这批股份解禁,兆驰股份披露的解除限售数量是523,367,272股,占当时总股本11.5612%,东方明珠和国美咨询两家都在里面。
按定增价12.28元每股、经10转15摊薄计算,东方明珠这批股份的每股成本大约是4.91元,2026年4月公告里写的账面成本是29,079万元对应6000万股,折下来每股4.85元,与测算口径基本吻合。
这串时间线说明一件事,东方明珠手里的兆驰股份,从头到尾都不是从二级市场买的,也不是首发前拿的,全部都是2016年那次定增认购的。
四、同一批股份
这类型的股份不是第一次被减持了。
从2020年夏天开始,东方明珠分几轮卖出兆驰股份。
2020年7月23日,兆驰股份披露过一份《关于持股5%以上股东减持公司股份比例达1%的公告》,东方明珠在7月13日至7月21日期间减持达1.1621%,减持后持股34,571.91万股。
2020年10月10日,兆驰股份又披露《关于持股5%以上股东股份减持计划期限届满及继续减持股份计划的预披露公告》。
东方明珠计划以集中竞价和大宗交易方式减持不超过93,060,000股,即不超过总股本的2.0557%,减持期间为自减持计划公告之日起15个交易日之后6个月内。
2021年1月30日,披露《关于持股5%以上股东减持计划时间过半暨减持比例超过1%的公告》,截至当时减持时间已过半,2020年7月22日至2021年1月28日期间合计减持5944.22万股,占总股本1.3131%。
2021年5月6日,披露减持计划期限届满公告,截至2021年5月2日计划期限届满,实际减持约3317万股,占总股本0.7326%,减持后持股2.86亿股,占6.32%。
把这几份公告连起来看,2020年那一轮,预披露、每减1%的公告、时间过半的进展公告、期限届满的公告,一个不少。
两轮之间隔着的,是2024年5月24日。
那天《上市公司股东减持股份管理暂行办法》施行,证监会令第224号,第三十一条同时废止了2017年的《上市公司股东、董监高减持股份的若干规定》证监会公告〔2017〕9号。
新办法第一次把股份来源分层写进第二条,参与首发、向不特定对象公开发行、向特定对象公开发行取得的股份,被单独列进”仅适用”的清单。
于是同一个股东、同一批股份、同一家标的,2020年必须提前15个交易日披露计划,2026年不必了,适用条款换了。
五、剩下的还卖不卖?
按4月21日那份公告,东方明珠拿到的授权是12个月内出售不超过6000万股,有效期到2027年4月18日。
到6月末已经用掉3517.12万股,约相当于授权额度的58.6%,还留着一部分。
剩下2.51亿股占兆驰股份总股本5.55%,还压在5%这条线上方。
往后每跨过一个1%的整数倍刻度,都会触发一次披露。
真正的大事是跌破5%那一格,到那时出让方要编制简式权益变动报告书,由标的公司公告。
没有预披露,不等于后面没有公告,刻度公告会一直跟着走,只是它永远出现在减持发生之后。
六、三件事
判断方法以前写过,这次的案例正好把第二件讲透了。
第一,主体是谁?
控股股东、实际控制人、5%以上股东、董监高、不担任董监高的特定股东,义务不一样。
第二,股份从哪来?
首发前股份、定增股份、二级市场买入的股份、协议受让的股份、询价转让受让的股份,待遇各不相同,这次东方明珠的全部筹码来自2016年定增,属于最宽松的那一类,预披露和额度都不适用。
第三,有没有跨刻度?
持股5%以后每增减1%要在次日通知上市公司并公告,涉及5%本身和5%的整数倍时是更重的权益变动披露义务。
免预披露不等于免约束。
第七条列了不得减持的情形,第十八条禁止大股东融券卖出自有股份、禁止做以本公司股票为标的的衍生品,证券法第三十六条对着持有首发前股份、向特定对象发行股份的股东,规定了持有期限、卖出时间、卖出数量、卖出方式、信息披露这一整套限制。
内幕交易,也不会因为免预披露就消失。
七、减持主体的画像
这个案例还有个容易被忽略的地方,减持主体本身就是一家上市公司。
它手里握着兆驰股份的股票,本质是一笔压了10年的对外投资。
上市公司做减持主体,和他的自然人股东、财务投资人的思路不一样。
后两者看的是个人资金需求、产品到期、基金退出节奏。
上市公司看的通常是资产结构、报表节奏和主业聚焦。
执行层面也有几个固定动作:授权先要到董事会,额度、方式、期限一次写清,实际节奏在授权范围内自己掌握,不必每次再上会,披露靠刻度公告和定期报告,收益走长期股权投资或金融资产的处置科目,进利润表,同时构成企业所得税的应纳税所得额。
这类减持客户在业务上并不少见,产业资本、国资平台、参股型上市公司股东,都可能在某个时点把手里另一家上市公司的股票当成资产来处置。
我们要做的事很清楚,先把股份来源查清,再确认属于暂行办法第二条的哪一档,最后把刻度公告的触发点算出来,然后安排减持节奏。