

6月23日盘后,实控人吴志雄公告减持计划,拟在7月15日至10月14日期间减持不超过1741.08万股,占总股本3%,理由是降低股票质押率和个人资金需求。
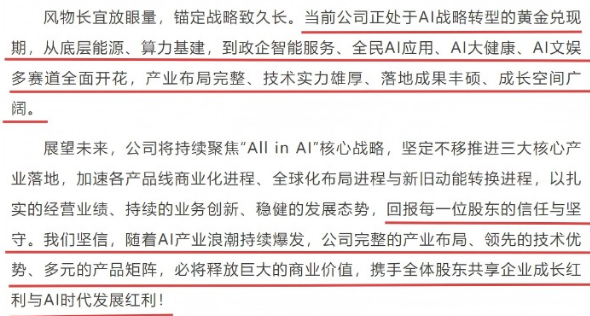
减持计划发布后,管理层公开唱多。
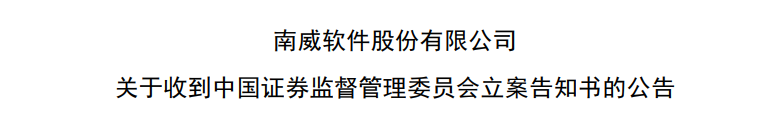
7月10日,证监会立案。
7月12日,吴志雄宣布提前终止减持计划,一股没卖。
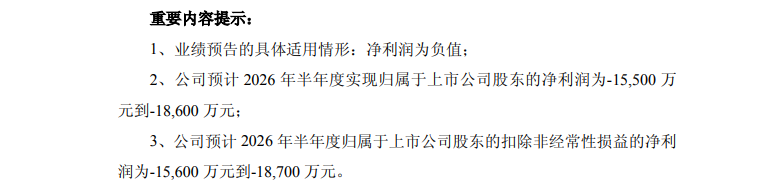
7月14日,公司发布半年报业绩预告,归母净利润亏损1.55亿至1.86亿,是上年同期亏损的两倍多。
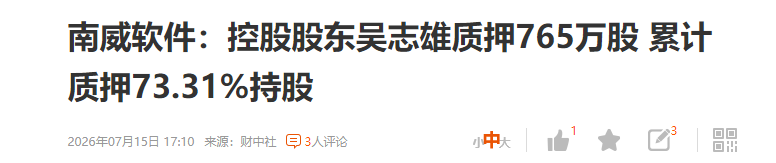
7月15日,吴志雄补充质押765万股给信达证券和华夏银行。
你捋一下这个时间线:
想跑→喊好→挨打→跑不掉了→业绩底牌被翻开→再加押。
与其说这是被立案”阻断”了减持,不如说是减持通道在被封死的那一刻,把后台那些东西一起照了一遍。
那2.23亿预付款到底去了哪?
证监会没说立案具体查什么事。
但市场很快就把焦点聚到了一笔钱上。
2024年,南威软件因北京智算中心项目,向”北京云软数智科技有限公司”预付了2.23亿元。
这笔钱上了审计报告的强调事项段,上交所也专门发过问询函,要求说明是否存在关联交易或其他利益安排。
公司当时的回复是:没有关联关系。
但媒体调查发现,北京云软与吴志雄控制的”万石系”企业,在人员任职、联系电话、注册地址、邮箱域名等多个维度存在高度重合。
你不需要懂会计也能想明白这个事:
工商登记层面也许确实不是关联方,但一个跟你家电话号码一样、域名一样、人还在你家公司上过班的企业,收了上市公司2.23亿预付款,你说这不是关联交易。
嗯,这是啥?
说通俗点就是:一笔自己人跟自己人的买卖,披了一层非关联的外衣,2.23亿出去了,货没见到,审计师在报告里敲了黑板,交易所发函追问,然后证监会直接立案了。
如果你觉得这只是”信披瑕疵”,那你是把信息披露制度当成了填表格,填错了改改就行。
什么是信披违规的本质?
就是把不想让人看到的关联路径藏起来。
藏了路径,就藏了利益流向。
藏了利益流向,下一步就是资金占用或利益输送。
这不是”表格没填对”,这是账本打开的方式不对。
一家亏损公司和11亿
说完这笔钱,我们来看一下这家公司的账本。
2024年亏3.098亿,2025年亏4.465亿,两年合计亏损7.57亿。
2026年一季度,营收1.17亿,同比下降31.49%,净亏4981.6万。
上半年预计亏损1.55亿到1.86亿,去年同期是多少?大约亏7000多万。
亏损翻倍往外扩。
但这不是最要命的。
截至2026年一季度末,公司账面货币资金只有1.08亿。
注意,它要还的短期债务已经超过这个数了。
账上现金不够还当期债务,同时2.23亿预付款在外面飘着,同时公司连亏两年多还在加速失血,这个报表,你让任何一个商业银行信贷经理看三分钟,都不会批一分钱。
那实控人从这家公司拿走了多少?
吴志雄,通过协议转让、二级市场减持等方式,累计套现11.35亿。
公司亏了7.57亿,实控人拿走11.35亿。
质押比例73.31%,他的1.93亿股里有1.42亿股押在券商和银行手里。
这次补充质押765万股后,这个数字还在往上走。
我把这个局面摊开给你看:
一家公司,账上只剩一亿现金,外面飘着2.23亿去向可疑的预付款,连续亏损且亏损在加速扩大,大股东质押率超七成,已经减持套现了11亿多,还在找机会继续跑。
你觉得管理层在减持公告后唱多,说公司基本面良好前景可期,这话是对投资者说的,还是对自己说的?
被挡在门口
有一个细节值得单独拎出来说。
6月23日公告减持,7月15日是减持窗口的起始日。
按照规则,公告后15个交易日内不能卖。
吴志雄等的就是7月15日,这一天他就可以合法地开始往外倒股票了。
但证监会的立案告知书,发在了7月10日。
五天。
就差五天。
立案调查期间,大股东减持受到严格的合规限制。
换句话说,7月10日这一天,通往7月15日的大门被从外面焊死了。
然后7月14日,公司端出半年报预亏1.55到1.86亿。
这个时间点的巧合浓度有多高,你自己品。
6月23日减持计划公布时,半年报数据还没出。
7月12日提前终止减持,7月14日业绩预告。
如果你是大股东,你对自己公司的上半年经营情况,到底是知道还是不知道?
如果知道,6月23日那个”降低质押率”的减持理由,跟”上半年亏损翻倍”之间,有没有一条你手握但投资者看不到的信息差?
如果不知道……
一个持有33.36%股份的实控人,对自己的公司上半年要亏多少都没数,那这个公司的治理结构,比立案本身更值得重新审视。
跑不掉的信号
我这些年看多了大股东减持的故事,有一个规律一直很好用:
当一家公司的实控人同时具备三个特征:高质押、持续亏损、大额套现。
那么每一次减持计划,都不只是”个人资金需求”,而是这个人在给自己的持股风险做定价。
吴志雄没卖成。
不是因为不想,是因为来不及。
但这个案子给市场留了一个很清晰的信号:
证监会在减持窗口期之前果断出手,不管你离减持窗口还有几天,立案了就锁死。
一家公司亏成这样、钱在外面漂成这样、实控人套完11亿还在削尖脑袋往外走,你对这家公司的期待,如果超过了账上那1.08亿现金能撑住的东西,那多出来的每一分钱,都是在替那笔去向不明的2.23亿预付款买单。
这一把,证监会的枪比减持的钟快。

