

一、通知
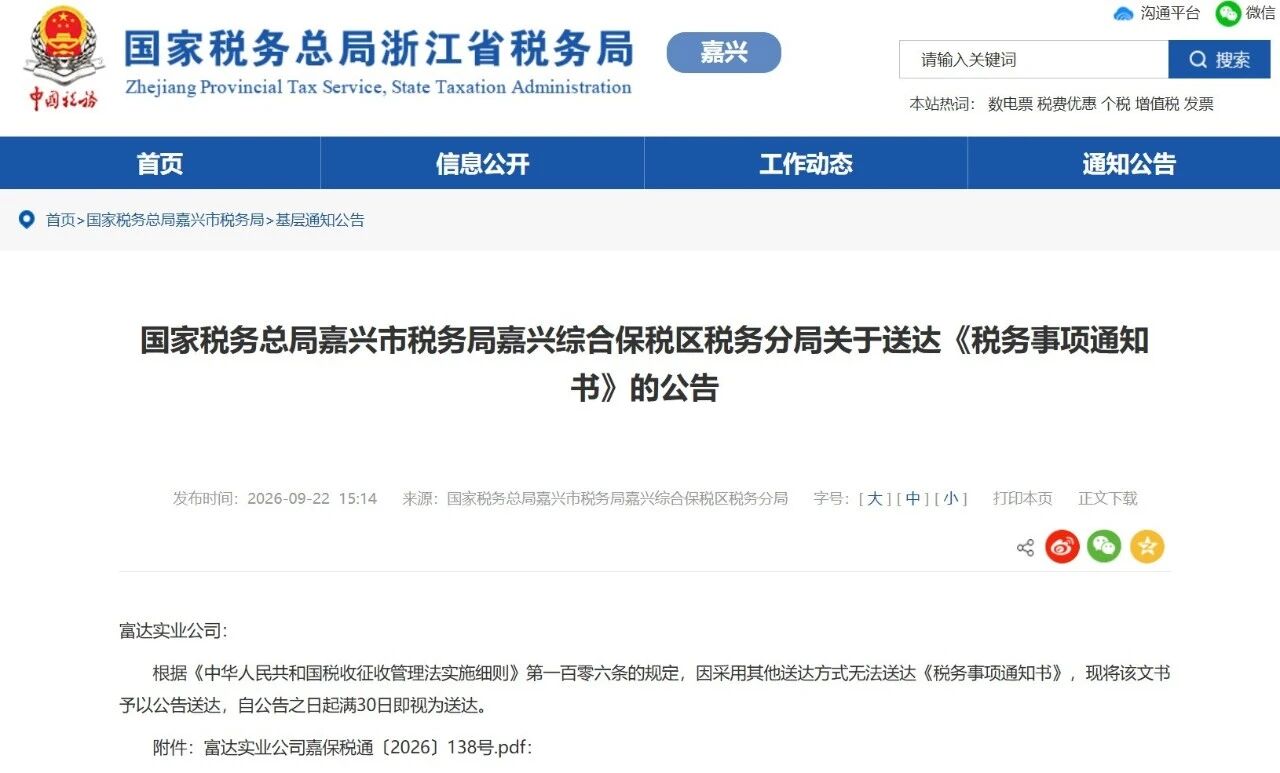
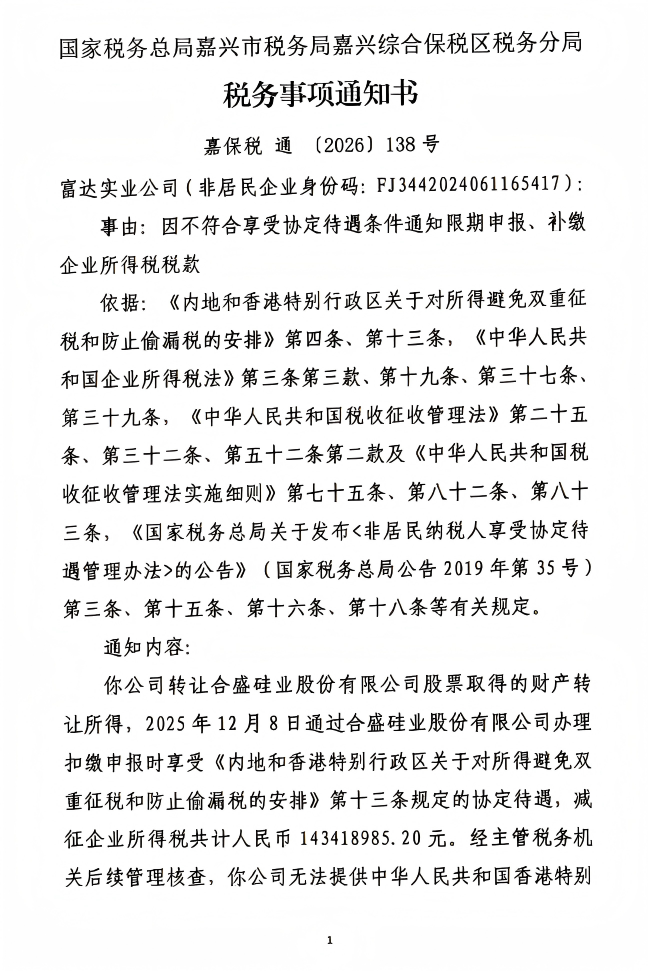
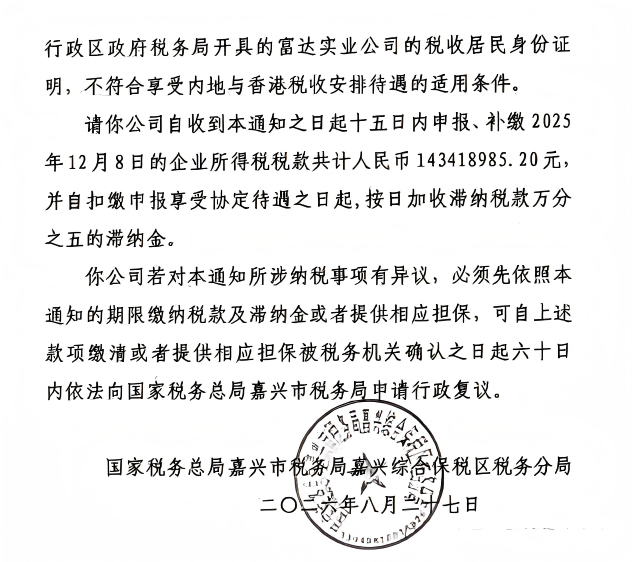
2026年8月27日,国家税务总局嘉兴市税务局嘉兴综合保税区税务分局发出一份《税务事项通知书》。
事由:富达实业公司因不符合享受协定待遇条件,通知限期申报、补缴企业所得税税款。
这家公司2011年2月1日在香港开业,黄达文独资私人企业,主营股权投资。
作为合盛硅业的原始股东,2018年限售股解禁后,富达实业开始减持,到2026年1月清仓,持股从24.62%一路降到0。
通知书要它补缴的税款接近1.43亿元。
对应的是2025年12月8日那一次扣缴申报,滞纳金的起算日也是同一日,年化18.25%。
不是核查日,也不是通知日。
依据条例,很长。
从内地与香港税收安排的第四条、第十三条,到企业所得税法、税收征管法,再到国家税务总局公告2019年第35号的第三条、第十五条、第十六条、第十八条。
而且,这笔税,本来是不用交的。
二、这笔税
富达实业补税的那笔,发生在它的清仓减持期间,当时持股2.29%。
内地与香港的税收安排第十三条管财产收益,把转让股份分成几类。
1、转让一家公司的股份,如果这家公司的财产主要直接或者间接由不动产构成,不动产所在的一方可以征税。
2、转让这一类以外的股份,如果这批股份相当于一方居民公司至少25%的股权,那一方也可以征税。
3、剩下的按第六款办。
4、转让前五款以外的其他财产取得的收益,仅在转让者为其居民的一方征税。
富达实业减持时持股2.29%,往前几年减持时也不过百分之十几,从来没摸到25%那条线。
合盛硅业也不是不动产主导的公司,所以,转让所得就只在香港征税。
香港对这类股权转让的资本性收益不征税。
所以,只要能证明自己是香港税收居民,这笔转让在内地不产生一分钱企业所得税。
拿不出证明,就回到国内法。
非居民企业转让中国境内企业的股权,所得来源地按被投资企业所在地确定,减按10%的税率征收企业所得税。
按10%反推,这份通知书对应的应纳税所得额约14.34亿元。
这个数与富达实业2025年11月到2026年1月清仓那批股票14.50亿元的成交总额接近。
1.43亿元,相当于那批股票成交额的9.9%。
三、身份证
居民身份证明书,由香港税务局开具,写在国家税务总局公告2019年第35号文里。
第三条,享受协定待遇的方式:自行判断、申报享受、相关资料留存备查。
流程是这样:非居民纳税人自己判断够不够条件,填一份《非居民纳税人享受协定待遇信息报告表》交给扣缴义务人。
扣缴义务人确认填报信息完整,就按协定扣缴。
审批不用,备案不用,税当场就免了。
而且,限定为证明取得所得的当年度或者上一年度的居民身份。
第十五条:非居民纳税人、扣缴义务人均未按照税务机关要求提供相关资料,税务机关无法查实其是否符合享受协定待遇条件的,应视为不符合享受协定待遇条件。
视为,两个字,是核心。
查不出来,等于不符合。
四、补还是罚
这份文书的注明是《税务事项通知书》,不是《税务处理决定书》《税务行政处罚决定书》。
也没有提到罚款和偷税的认定。
所以,要看定性,就看依据里那一句:税收征管法第五十二条第二款。
这一条管的是纳税人、扣缴义务人因计算错误等失误,未缴或者少缴税款的情形。
税务机关在三年内可以追征税款、加收滞纳金,有特殊情况的,追征期延长到五年。
实施细则第八十二条把特殊情况界定为累计数额在10万元以上。
本案1.43亿元,就在五年这一档。
参考它,而不是引第六十三条,说明在这件事上,税务机关认定的是失误,不是偷税。
滞纳金的算法另有一套:按35号公告第十六条,在扣缴情况下,税款延迟缴纳的期限自扣缴申报享受协定待遇之日起计算。
也就是2025年12月8日,到通知书作出的2026年8月27日,262天。
按日万分之五,滞纳金估算约1880万元,税款1.43亿元,滞纳金另算。
从2025年12月8日起,一天一天往上算。
对通知事项有异议,须先缴清税款及滞纳金,或者提供相应担保。
之后可以自缴清或担保被确认之日起六十日内,向国家税务总局嘉兴市税务局申请行政复议。
五、两个身份
黄达文的富达实业是独资私人企业。
内地与香港税收安排第四条给香港居民下了定义。
个人看的是通常居于香港,或者在某课税年度内在香港逗留超过180天。
公司看的是在香港成立为法团,或者在香港以外成立而通常在香港管理或控制。
一家独资私人企业,正好属于两种之间。
商业登记证证明的是登记,税收居民身份证明证明的是居民身份。
早年用过更宽的口径。
国家税务总局公告2013年第53号曾写明,香港居民申请享受安排待遇,可依据公司注册证书副本或者商业登记证核证本确认居民身份,这份公告在2015年被废止。
接替它的口径改成,必须提供缔约对方税务主管当局开具的税收居民身份证明。
香港,同期也在改。
2023年6月12日起,香港税务局启用新表格。
对内地适用的是IR1313A(公司、合伙、信托或其他团体)和IR1314A(个人)。
按安排里香港特别行政区居民的定义签发,在香港成立的公司一般无须提供架构和业务活动的详情。
这份证明能管多久,也有说法。
按2016年那份关于在内地使用香港居民身份证明的公告,某一年出具的证明,可以证明该年及其后连续两个公历年度的香港居民身份。
2025年取得的所得,属于2024年或者2025年出具的证明覆盖范围内。
通知书只写了无法提供,没有写为什么无法提供。
六、责任在谁?
补缴通知发给的是富达实业,不是合盛硅业。
合盛硅业在这里的身份是扣缴义务人,那一次扣缴申报是通过它办理的。
35号公告第十六条:非居民纳税人不符合享受协定待遇条件而享受了协定待遇且未缴或者少缴税款的,除因扣缴义务人未按第六条规定扣缴申报外,视为非居民纳税人未按照规定申报缴纳税款。
这句话的意思是,扣缴义务人只要按表办事,责任在纳税人身上。
第十八条还提到,非居民纳税人未依法缴纳税款的,主管税务机关可以从该非居民纳税人在中国境内其他收入项目的支付人应付的款项中追缴。
同类案件,不是第一次出现。
山东淄博那家香港公司在股息上享受了协定待遇,被认定不符合受益所有人身份,补缴税款1500万元。
它一路听证、复议、诉讼打到山东省高级人民法院,2024年10月终审维持征税决定。

