

2026年8月25日,万泰生物一纸公告,把钟睒睒推上热搜。
不是减持,是捐赠。
3300万股,直接持股17.71%降到15.10%,按当日收盘价28.10元算,市值约9.27亿元。
评论区吵翻了。
有人说这是首富的格局,有人说,这不就是变相减持换了个说法?
今天咱们以专业人士的身份看看:这笔捐赠到底动了什么?变相减持的质疑有没有道理?
一、先把账算清楚
捐赠方:钟睒睒,直接持有的3300万股无限售流通股,占总股本2.61%。
捐赠后,钟睒睒直接持股17.71%降到15.10%,加上控股股东养生堂的55.82%,合计从73.53%降到70.92%,控制权不变。
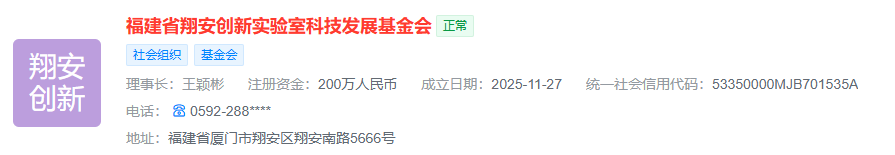
受赠方:福建省翔安创新实验室科技发展基金会。
资金用于:支持公共健康与生物医学的前沿研究探索。
受赠方什么来头?
翔安创新实验室,福建省人民政府、厦门市人民政府与厦门大学三方共建,公益二类事业单位,主任是中国工程院院士夏宁邵,国产HPV疫苗背后的技术带头人。
基金会2025年11月成立,注册地就在实验室内。
说白了,这是一个省级科研平台的配套公益机构,不是接盘的私募,也不是钟睒睒的关联马甲。
二、捐赠股份
无偿捐赠走的是非交易过户通道,不按集中竞价1%、大宗2%的90天额度执行。
但监管规则明确,股东赠与股份,视同通过协议转让方式减持,比照适用协议转让的减持规定,只是受让比例、转让价格下限这两条除外。
受让方拿到股份后6个月内不得减持,赠与导致的大股东权益变动,按《上市公司收购管理办法》第十五条,该报告的报告、该公告的公告,一样都不能少。
股份处置里有三条:无偿捐赠、离婚分割、司法划转。
共同点是股份从A名下挪到B名下,A没有拿到现金对价。
这和卖是两码事。
但市场现在的舆论在于,散户不管你有没有落袋,只认一个事实:筹码确实从钟睒睒名下出去了。
三、变相减持的质疑
第一:股份真出去了。
3300万股从钟睒睒名下转到基金会名下,未来基金会想卖,随时可以卖,市场照样承压,6个月不减持,起算点是自股份过户完成之日起,只是延后,不是取消。
这条理,成立。
第二:绕开了减持规则。
无偿捐赠不按竞价、大宗的90天额度执行,也不走竞价那套预披露流程,等于换了一条路把筹码挪出去,如果捐赠人正卡在破发、破净、分红不达标的禁减清单里,这条路尤其刺眼。
但就万泰生物而言,现价28元上方,上市以来没破过发,这条质疑更多是舆论逻辑,不是事实指控。
第三:税务上的空间。
无偿捐赠在税务上视同转让处理,但通过符合条件的公益性社会组织捐赠,捐赠额在限额内可以税前扣除。
等于出了货、做了公益,还可能抵了税。
这条最容易被拿来当”变相减持”的证据,因为它解释了”为什么不卖了再捐”。
但注意,这里有个前提:受赠方必须具有税前扣除资格,具体到这笔捐赠能不能扣、能扣多少,以税务机关的认定为准。
这家基金会是为科研公益设立的,方向对,但资格认定不是公告说了算。
公益捐赠的税收优惠,是制度给的合法激励,不是违规通道。
四、角度
判断一笔股份处置是不是”变相减持”,我一般看三点。
第一,受赠方是谁。
真变相减持,筹码是倒给马甲、一致行动人或者配合的接盘方,随时可以配合出货,而一个省级科研平台的基金会,至少从公开信息看,没有义务也没有动力替钟睒睒卖股票。
第二,有没有规避禁减清单。
从公开信息看,万泰生物不属于破发情形,钟睒睒没有”必须绕开”的紧迫性。
第三,也是最关键的,后续减持怎么约束。
公告里写得很清楚:受赠方承诺自股份过户完成之日起6个月内不减持,未来减持时与钟睒睒合并计算减持额度。
6个月不减持,有规则底色。
赠与视同协议转让,受让方拿到股份后6个月内不得减持,本来就是硬要求,公告只是写明。
真正的重点在:未来减持合并计算额度,这条不是法规强制的,是钟睒睒主动加的码。
基金会持股2.61%,单独看够不上大股东的门槛,本来未来减持几乎不受大股东额度约束,这个承诺等于自己把自己绑进钟睒睒的额度体系,每减一笔都要合并计算。
真要做变相减持,谁会给自己套这样一道”以后减持额度都算在我头上”的枷锁?
这等于钟睒睒用自己的未来减持额度,为这笔捐赠背书。
说这是变相减持,逻辑上过不去。
但我们也要看更远一点:承诺只写到公告层面,6个月后基金会如果真减持了,到时候减多少、怎么减、有没有和钟睒睒的额度合并计算,每一个动作都会被人拿放大镜看。
慈善是真慈善,筹码也是真筹码。
都说商人无利不起早,有人这么质疑不奇怪,但从这单捐赠的情况来看,至少这个是干净的。
至于6个月后基金会怎么动,那就不是今天能回答的问题了。

