

8月11日,*ST联翔公告,控股股东卜晓华与金美含签署《股份转让终止协议》,一笔1.05亿元的股权转让,正式黄了。
终止的原因就一句话:受让方没能按约定时限足额付清转让款。
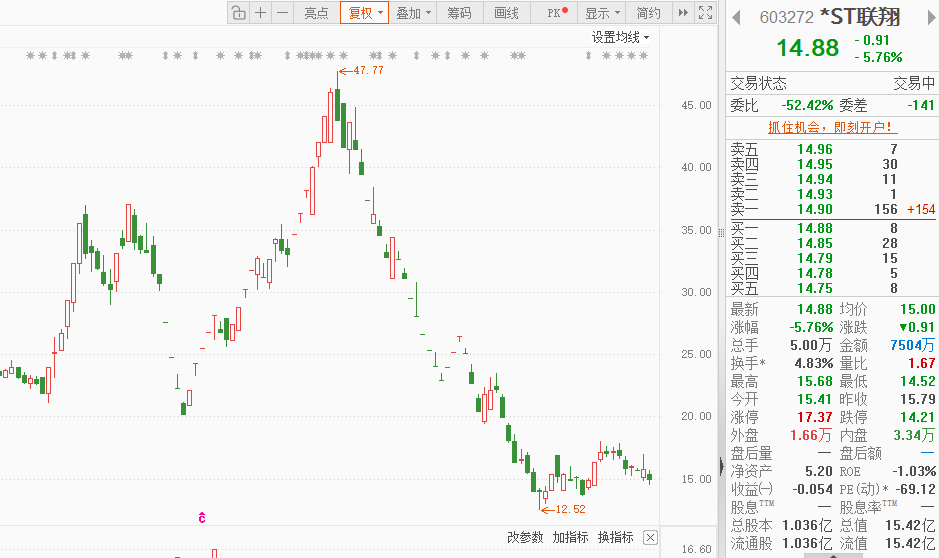
有意思的是,这笔交易签约之后,*ST联翔的股价曾经一路涨到接近翻倍。
买的人按理说赚大了,结果反而付不起钱,把交易拖黄了。
一、签约和终止
先把时间线拉出来。
3月20日,卜晓华与金美含签了股份转让协议,以20.36元每股,转让518.14万股,占公司总股本5%,总价款1.05亿元。
签约当天,*ST联翔的股价在21元附近。
签约之后,股价开始飙升。
3月23日到4月10日,短短半个多月,累计涨幅69.82%,最高冲到37元,从20.36元的转让价算,接近翻倍。
如果交易顺利完成,金美含以20.36元锁定筹码,账面上浮盈超过八成,但剧本没有往这个方向走。
4月下旬,*ST联翔迟到的业绩预告揭开了真相:2025年营收预计低于3亿元、净利润亏损,触及退市风险警示,股价一字跌停,随后公司被实施退市风险警示,股票简称从”联翔股份”变成”*ST联翔”。
到8月,股价已经跌到16元附近,比转让价20.36元还低了两成,这时候,金美含”付不清”剩下的转让款了,交易终止。
二、受让方为什么反悔
表面看,是”受让方未能足额付款”,背后的逻辑,其实不难推。
金美含是个人,不是机构,1.05亿的现金对个人来说不是小数,她当初愿意以20.36元接盘5%,看中的大概率不是*ST联翔的家居主业,这家公司2025年营收才1.3到1.7亿,一季度归母净利润还亏着558万。
市场当时在炒的是一个预期。
同样在浙江嘉兴,家居公司梦天家居因为”川土微借壳”的传闻,股价两个月涨了4倍,*ST联翔同样是无缝墙布起家的嘉兴家居公司、同样是高度集中的控股结构,市场把它当成了”下一个梦天家居”在炒。
金美含接盘5%,大概率也是冲着这个重组预期来的。
预期一破,公司的真实底色就露出来了。
退市风险、主业萎缩、营收不足3亿,这些基本面问题摆在面前,20.36元的接盘价就成了一笔不划算的买卖。
这时候,”付不起钱”和”不想付钱了”,本质上是一回事。
三、弦外之音
这笔交易终止的处理方式,也值得琢磨。
公告写得很清楚:转让方无息退还受让方已支付的全部预付款,双方确认不存在任何争议,互不向对方主张其他赔偿或权利。
按理说,受让方违约、没付清钱,卖方是有权主张违约责任的。
但卜晓华选择了好聚好散,一分钱违约金没要,无息把预付款退了回去。
这个宽松处理,恰好说明了一件事:卖方心里也清楚,对面这个受让方,要么没钱、要么铁了心不接,追偿没有意义。
与其打一场没有结果的官司,不如体面地终止,把股份重新拿回自己手里。
这背后是协议转让实务里一个容易被忽略的现实:违约金条款写得再漂亮,面对一个资金实力不足的受让方,往往就是一纸空文,真正能保护卖方的,不是合同里那几行违约金,而是签约之前对受让方的尽调。
这起黄掉的转让,给协议转让的买卖双方都提了个醒。
对卖方而言,签约只是开始,不是结束。
从签协议到过户,中间隔着合规审核、资金支付、过户登记好几道关卡,任何一道卡住,交易都可能黄。
而受让方的资金实力,是决定这几道关卡能不能走通的关键。
选一个资金到位、动机清晰的受让方,比在合同里堆砌保护条款有用得多。
对受让方而言,接盘之前,先想清楚自己买的是什么。
买的是公司的基本面,还是市场的一个传闻预期?
如果买的是预期,预期破灭的那一刻,你手里的协议就成了一张烫手的契约,付也不是、不付也不是。
协议转让的世界里,签字画押不算数,钱到账、股过户,才算数,这中间最远的路,不是从签字到过户的程序,而是从一个想买的念头,到一笔真正拿得出的钱。

