

今天跟你们讲个有趣的、还不多见的案例。
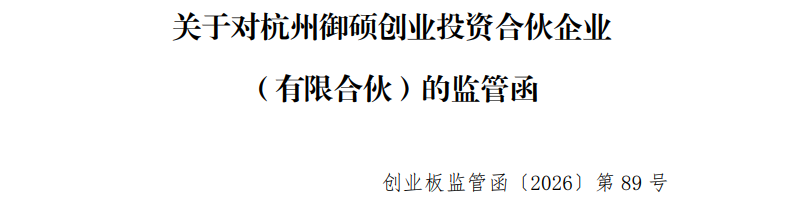
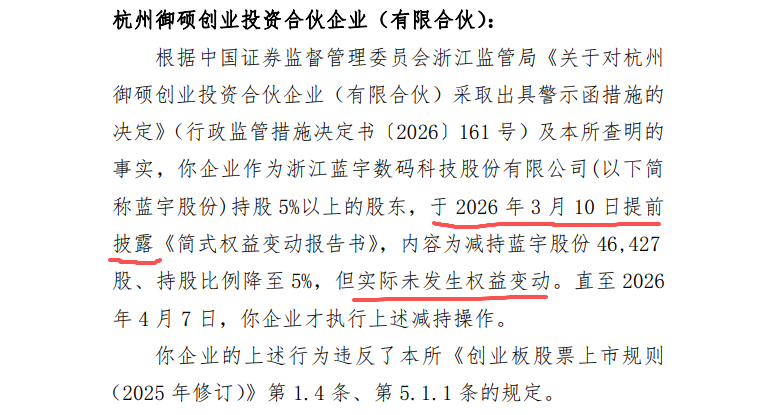
事情很简单,杭州御硕创业投资合伙企业,蓝宇股份持股5%以上的股东,今年3月10日提前披露了一份《简式权益变动报告书》,内容是自己要减持蓝宇股份46,427股,减持后持股比例降到5%。
但实际没减。
直到4月7日,快一个月后,才执行了这个减持操作,这中间差了28天。
问题出在哪?
《上市公司信息披露管理办法》第三条第一款写得明明白白:信息披露义务人应当及时依法履行信息披露义务,披露的信息应当真实、准确、完整,不得有虚假记载、误导性陈述或者重大遗漏。
你发了权益变动报告书,说持股降至5%,但持股压根没变。
这就是虚假记载。
说白了,你告诉市场的信息和实际情况对不上。
那为什么会发生这种事?
蓝宇股份公告里的解释挺有意思:”账户登录疏忽导致误操作。”
意思就是,不小心提前发了。
你说,这是什么大不了的事吗?
4.64万股,按当时蓝宇股份的股价算,也就一百多万的金额。
而且最后也确实减了,没有说不减了或者减多了。
但监管的逻辑不一样:信息披露的严肃性跟金额大小没关系。
你说减了但没减,那你发的每一条公告市场还能信吗?
你今天”不小心”提前发了个减持报告书,下次会不会”不小心”发个别的?
浙江证监局的处理是出具警示函并记入诚信档案。
这是行政监管措施里最轻的一档,但”记入诚信档案”这四个字对一家创投机构来说还是会有点不舒服。
创投这行,合规记录是敲门砖,以后要参与定增、做LP、拿政府引导基金的钱,调档一查,有个警示函挂在那。
有意思的是,同一天蓝宇股份自己也收到了一张警示函。
原因是闲置募集资金现金管理从1月15日起就没有履行审议程序,一直拖到4月27日才补上。
公司和董事长郭振荣、财务总监屠宁都被警示。
一只股票,一天收到两张监管函。
股东一张,公司一张。
各有各的疏忽,但味道差不多:合规意识,不太够。
回到杭州御硕这事。
不是什么惊天大案,但把这个案例拿出来说,因为它把信息披露的一个基本原则讲透了。
不是你干了什么事才要披露。
是你披露了什么事,就得真的干了。
说减还没减,跟说没减却偷偷减了。
两条线,踩了哪条都不行。

