

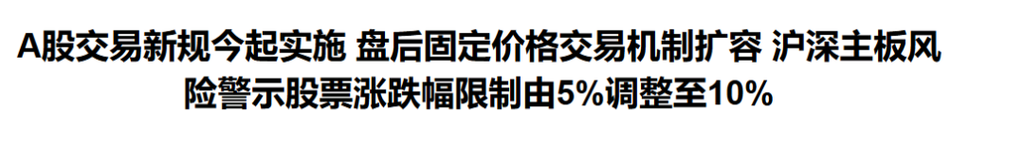
2026年7月6日,沪深交易所同步落地了一项交易规则调整:盘后固定价格交易从科创板、创业板试点,全面扩容至所有A股和ETF。
运行满一个月,Wind统计数据显示,新规实施首周,全市场盘后固定价格交易成交额68.98亿元,环比前一周19.23亿元增长约259%,沪深两市2989家主板上市公司首次参与盘后交易。
对普通投资者而言,这意味着多了一个按收盘价从容下单的窗口。
但对股东和股票减持从业者来说,这件事的实质影响远比”多一个卖出渠道和多一个业务来源”要深远得多。
咱们从三个角度来看:盘后定价交易到底是什么?它对竞价减持意味着什么?以及这件事将如何改变股东的减持节奏?
一、盘后固定价格交易:科创板六年试点,终于全市场开花
先看时间线。
2019年科创板开板时同步推出盘后固定价格交易制度,此后六年,只有科创板、创业板股票能用,主板股票只能在盘中竞价和大宗两个通道之间做选择。
2026年4月10日,上交所发布交易规则修订征求意见稿,提出将适用范围扩展至全部A股和ETF,4月24日正式修订发布,7月6日实施,从征求意见到落地,不到三个月。
规则本身不复杂。
交易时间:每个交易日15:05至15:30,共25分钟。
申报时间:沪市为9:30至11:30、13:00至15:30,深市为9:15至11:30、13:00至15:30。
撮合原则:按当日收盘价,时间优先逐笔连续撮合。
不可撤单:申报后锁死,无法撤销。
换句话说,这是一个”按收盘价成交的二手市场”,价格已经锁死在收盘价,比的是谁先放进去。
科创板六年试点的数据证明了两件事:
第一,盘后交易运行平稳,从未出过系统性故障;
第二,盘后交易的核心价值不在于成交量大,而在于给大额资金提供了一个”不影响盘中价格的通道”。
过去机构大额调仓只能在盘中抢成交,尾盘冲击成本高,现在大额交易分流至盘后,盘中行情受大额资金扰动的概率降低了。
二、对股东减持意味着什么?
先明确一个关键定性。
盘后固定价格交易属于集中竞价通道,不是大宗交易通道,这意味着它共享竞价减持的额度约束:任意连续90日内,通过竞价交易(含盘后)减持股份总数不得超过公司总股本的1%。
大宗交易单独的2%额度,不能跟盘后混用。
换句话说,盘后定价交易没有创造新的额度,它改变的是额度的使用方式。
这个改变的核心价值在哪?
过去主板大股东要在二级市场减持,只有两个选择:盘中竞价卖出,或者走大宗交易。
盘中竞价卖出的痛点是:一笔大单下去,股价可能被打出大坑,会引起市场关注,甚至会触发交易所问询。
而大宗交易的痛点是:受让方锁定6个月,折扣通常8到9折,实际到手价比收盘价低。
现在多了第三条路:15:05到15:30,按收盘价卖出,价格不打折,而且成交记录跟盘中竞价分开披露,对盘中价格的直接冲击为零。
这等于在股东的”卖出工具箱”里加了一个压力释放阀。
咱们简单推演一个场景,某主板上市公司大股东计划未来三个月减持0.5%的股份,放在以前,如果没有找专业机构,自己在盘中连续竞价卖出,毕竟不是专业交易出身,很容易把握不好节奏,把当天股价砸下去几个点。
如果拆成每天卖一点,操作窗口太分散,管理成本高,节奏也难把控。
现在可以这样操作:每天15:00收盘后,看当天的价格是否合适,合适就挂卖单,25分钟内按收盘价成交,不影响当天盘中走势。
今天卖不够的量,明天继续。
当然,前提是要遵守竞价减持的全部监管规则:提前15个交易日预披露减持计划,不得在窗口期减持,需满足破发、破净、分红等减持新规的条件。
三、机会和暗礁
新规运行一个月,有几个现象值得注意。
第一,机构资金天然占优
可以参考的历史数据是,2025年全年创业板盘后交易中,机构成交占比高达67%(据同花顺报道)。
全市场扩容后,这个比例在主板大概率只会更高,因为主板蓝筹天然是机构的主战场,机构利用程序化接口毫秒级预埋订单,在时间优先的撮合逻辑下占尽先机。
对于普通股东而言,如果委托速度跟不上,可能挂了一整个盘后时段的单子都成交不了。
第二,不可撤单的刚性
15:00至15:30提交的盘后委托,锁死不可撤。
如果收盘后突发利空消息,股东无法撤销已委托的卖单,次日只能接受成交结果,这个机制对于需要精确控制减持节奏的股东来说,是一个需要纳入考量的变量。
第三,流动性分层明显
新规首周数据显示,盘后成交集中于大盘蓝筹和宽基ETF,以创业板为例,盘后成交额前20名个股中,主板占半壁江山,位居首位的是新易盛,成交逾8.5亿元。
而据证券时报报道,市值较小的标的盘后成交参与度明显偏低(此前科创板试点期间中小市值标的盘后成交成功率不足三成),也就是说,中小市值公司的股东想用盘后交易减持,可能面临”挂了卖不出去”的尴尬。
这三点加在一起,决定了盘后定价交易在当前阶段主要是大市值公司大股东的”锦上添花”工具,而不是中小市值股东雪中送炭的减持通道。
四、对股东退出策略的长期影响
把盘后定价扩容放在整个A股交易制度演进的框架里看,它和大宗交易时效优化、创业板做市商引入是同一次改革的三条腿。
大宗交易方面,创业板大宗交易确认时间从原来的15:00至15:30集中确认,调整为9:30至11:30、13:00至15:30全天实时确认,这意味着大宗交易的效率大幅提升,不再需要在收盘后半小时跟盘后定价交易抢时间窗口。
竞价减持方面,盘后定价通道的打开,让竞价减持有了”错峰出行”的可能,盘中承担的价格发现功能不受干扰,盘后承担大额成交功能,两者各司其职。
从监管的意图来看,这次扩容本质上释放了一个信号:让合规减持的通道越来越宽,让违规绕道的空间越来越窄,跟2023年减持新规的思路一脉相承。
对于股东和从业者而言,需要重新梳理”竞价+盘后+大宗”三条通道的组合策略。
规则越来越细,通道越来越多。
会用的人如虎添翼,不会用的人寸步难行。
参考规则:上交所《上海证券交易所交易规则(2026年修订)》(2026.4.24)、深交所《深圳证券交易所交易规则(2026年修订)》(2026.4.24)

